
الفرق بين الدائن والمدين أن الدائن هو من يُعطي المال أو السلعة أو الخدمة وينتظر مقابلها، والمدين هو من يتلقاها ويلتزم بسداد مقابلها؛ فالدائن صاحب الحق والمدين صاحب الالتزام. وفي المحاسبة يدل «مدين» و«دائن» أيضًا على طرفي كل قيد: الطرف المدين يزيد الأصول والمصروفات، والطرف الدائن يزيد الخصوم والإيرادات وحقوق الملكية، ويتساوى الطرفان في كل قيد.
| وجه المقارنة | الدائن | المدين |
|---|---|---|
| من هو؟ | صاحب الحق: قدّم مالًا أو سلعة أو خدمة وينتظر مقابلها | صاحب الالتزام: تلقّى المال أو السلعة ويلتزم بالسداد |
| موضعه في ميزانية شركتك | الدائنون ضمن الخصوم، مثل الموردين والبنوك المقرضة | المدينون ضمن الأصول، مثل العملاء الذين اشتروا بالأجل |
| في القيد المحاسبي | الطرف الدائن يزيد الخصوم والإيرادات وحقوق الملكية | الطرف المدين يزيد الأصول والمصروفات |
| مثال | المورّد الذي باع لشركتك بالأجل | العميل الذي اشترى من شركتك بالأجل |
من هو الدائن ومن هو المدين؟
الدائن (Creditor) هو الشخص أو الجهة التي تُقدّم الأموال أو الخدمات لشركة أو مؤسسة، على أن يتم استردادها مستقبلاً. بعبارة أبسط: الدائن هو صاحب الحق.
المدين (Debtor) هو الشخص أو الجهة التي تتلقى الأموال أو الخدمات وتلتزم بردّها في المستقبل. بعبارة أبسط: المدين هو صاحب الالتزام.
مثال حياتي: اشترى أحمد سيارة بقرض من البنك الأهلي — البنك هو الدائن، وأحمد هو المدين. يلتزم أحمد بسداد أقساط شهرية للبنك حتى يُسدّد الدين كاملاً.
مثال تجاري: اشترت شركة A بضاعة من المورّد B بالأجل — المورّد B هو الدائن، وشركة A هي المدينة. يُسجَّل هذا الالتزام في الحسابات الدائنة لشركة A.
ما أهمية حسابات الدائن والمدين لشركتك؟
تُحدد حسابات الدائن والمدين الأداء المالي الحقيقي لشركتك. إهمالها أو الخلط بينها يُؤدي إلى قوائم مالية مشوّهة وقرارات خاطئة.
تحقق هذه الحسابات أربعة أهداف رئيسية:
- التنبؤ بالتدفق النقدي: تعرف متى ستدفع ومتى ستقبض — مما يُساعدك على تجنّب أزمات السيولة.
- دقة القوائم المالية: الميزانية العمومية وقائمة الدخل تعتمد مباشرة على صحة تصنيف الدائن والمدين.
- إدارة الديون والمستحقات: تعرف من عليه ديون لشركتك (مدينون) ومن لشركتك ديون عنده (دائنون).
- اتخاذ قرارات التمويل: هل شركتك قادرة على تحمّل دين جديد؟ الجواب في رصيد حساباتك الدائنة.
وكلما زادت معاملات شركتك الآجلة، صار من الأسهل متابعة أرصدة العملاء والموردين في نظام محاسبي يرتبط بالمبيعات والمشتريات بدل جداول منفصلة.
٣ فروقات جوهرية بين الدائن والمدين
أ. في الميزانية العمومية
الدائن يظهر في قسم الخصوم (Liabilities) — مثال: قرض بنكي، ذمم دائنة للموردين.
المدين يظهر في قسم الأصول (Assets) — مثال: ذمم مدينة للعملاء، قروض منحتها الشركة.
| البند | موضعه في الميزانية | مثال |
|---|---|---|
| الدائن | الخصوم | قرض بنكي، مستحقات المورّد |
| المدين | الأصول | مستحقات العميل، قرض منحته الشركة |
ب. في الحقوق القانونية
الدائن يملك حقاً قانونياً في استرداد ماله — مكفولاً بعقد أو شروط ائتمان أو فائدة متفق عليها.
المدين عليه التزام قانوني بالسداد — مع رسوم تأخير محتملة عند الإخلال بالموعد.
ج. في تداول المبالغ بالقيد المزدوج
في نظام القيد المزدوج، كل معاملة لها طرفان:
- الحساب المدين (Debit) يزيد بالمبلغ عند تسجيل الأصول والمصروفات.
- الحساب الدائن (Credit) يزيد بالمبلغ عند تسجيل الخصوم والإيرادات وحقوق الملكية.
مثال: باعت الشركة بضاعة بـ 10,000 ريال بالأجل للعميل:
- مدين: حساب الذمم المدينة (العميل) 10,000 ريال ↑
- دائن: حساب المبيعات 10,000 ريال ↑
كيف يعمل نظام القيد المزدوج مع الدائن والمدين؟
نظام القيد المزدوج هو أساس المحاسبة الحديثة ويقوم على قاعدة واحدة: لكل عملية مالية طرفان متساويان.
المعادلة المحاسبية الأساسية التي يرتكز عليها:
الأصول = الخصوم + حقوق الملكية
خطوات تسجيل أي معاملة:
الخطوة 1: حدّد الحسابات المتأثرة — هل هي أصل أم خصم أم إيراد أم مصروف؟
الخطوة 2: حدّد أيهما مدين وأيهما دائن في هذه المعاملة.
الخطوة 3: سجّل في دفتر اليومية: التاريخ، الحساب المدين والمبلغ، الحساب الدائن والمبلغ، وصف مختصر.
الخطوة 4: تحقق من أن المدين يساوي الدائن — إذا اختلفا فثمة خطأ.
مثال كامل: اشترت الشركة مستلزمات بـ 5,000 ريال نقداً:
- مدين: حساب المستلزمات (أصل) 5,000 ريال ↑
- دائن: حساب النقدية (أصل) 5,000 ريال ↓
أنواع الحسابات الدائنة والمدينة في الشركات السعودية
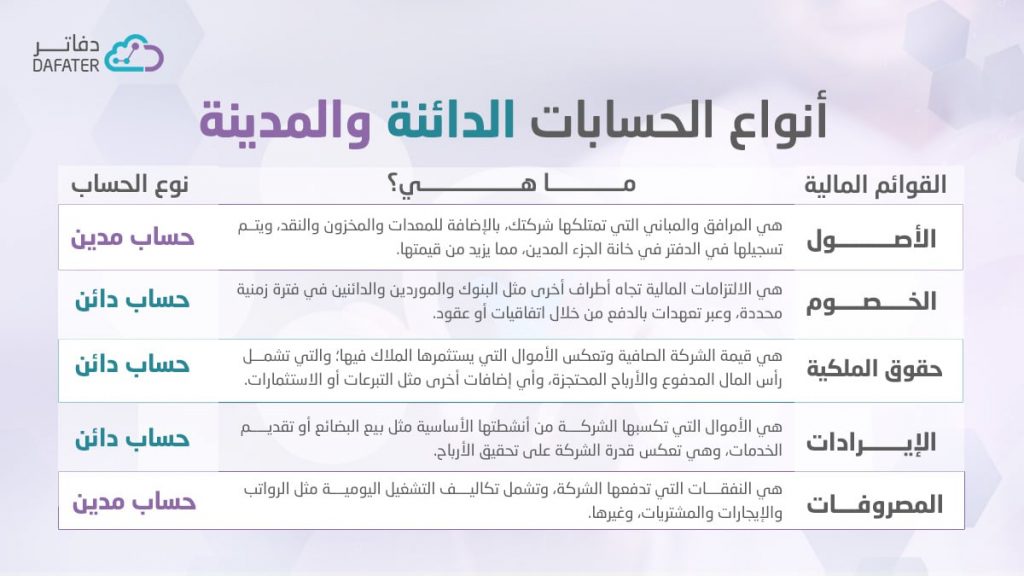
الحسابات ذات الطبيعة الدائنة (Credit Accounts)
هي الحسابات التي يزيد رصيدها بالقيد الدائن وينخفض بالقيد المدين:
- حسابات الخصوم: قروض بنكية، ذمم دائنة للموردين، مصروفات مستحقة الدفع.
- حسابات حقوق الملكية: رأس المال، الأرباح المحتجزة، الاحتياطيات.
- حسابات الإيرادات: المبيعات، إيرادات الإيجار، إيرادات الفوائد.
الحسابات ذات الطبيعة المدينة (Debit Accounts)
هي الحسابات التي يزيد رصيدها بالقيد المدين وينخفض بالقيد الدائن:
- حسابات الأصول: النقدية، الذمم المدينة، المخزون، الأصول الثابتة.
- حسابات المصروفات: الرواتب، الإيجارات، مصروفات التشغيل، مصروفات الاستهلاك.
أمثلة عملية من الشركات السعودية
أمثلة الحسابات الدائنة
١. ذمم دائنة للموردين: اشترت شركة توزيع في جدة بضاعة من مورّد بالرياض بـ 50,000 ريال بالأجل 30 يوماً. يُسجّل المورّد كدائن في حساب الذمم الدائنة حتى يُسدَّد المبلغ.
٢. قروض بنكية: حصلت شركة على تمويل من أحد البنوك السعودية بـ 500,000 ريال — يُسجَّل البنك دائناً في حساب القروض طويلة الأجل.
٣. سندات مستحقة الدفع: أصدرت شركة سندات في سوق المال بـ 2 مليون ريال — يُسجَّل حاملو السندات دائنين في حساب السندات المستحقة.
-
أمثلة الحسابات المدينة
١. ذمم مدينة للعملاء: باعت شركة استشارات خدماتها لعميل بـ 30,000 ريال بالأجل 45 يوماً — يُسجَّل العميل مديناً في حساب الذمم المدينة.
٢. قروض للموظفين أو الشركات: منحت الشركة قرضاً لإحدى الشركات التابعة — يُسجَّل في بند القروض الممنوحة ضمن الأصول.
معنى دائن ومدين في كشف الحساب البنكي
البنك دائن لشركتك إذا اقترضت منه، ومدين لها بقيمة رصيدها الموجب لديه. ويرى كثيرون الإيداع في كشف حسابهم البنكي مكتوبًا «دائن» والسحب «مدين»، والسبب أن البنك يكتب الكشف من دفاتره هو:
- عندما تودع مبلغًا، يصبح البنك مدينًا لك به، فيُسجَّل في حسابك لديه دائنًا ويزيد رصيدك.
- عندما تسحب أو تدفع، ينقص ما يدين به البنك لك، فيظهر المبلغ في الكشف مدينًا.
- الرصيد الدائن في كشف البنك يعني أن لك مالًا لدى البنك، والرصيد المدين يعني أنك مدين للبنك، كما في السحب على المكشوف.
أما في دفاتر شركتك فالقيد معكوس: الإيداع يُسجَّل مدينًا في حساب البنك لأنه أصل يزيد، والسحب يُسجَّل دائنًا لأنه أصل ينقص.
تأثير ضريبة القيمة المضافة على الدائنين والمدينين
ضريبة القيمة المضافة 15% تُضيف طبقة إضافية لتسجيل الحسابات الدائنة والمدينة في الشركات السعودية. ولمعادلات حساب الضريبة نفسها، اقرأ طريقة حساب الضريبة للمنشآت في السعودية.
عند البيع (ضريبة المخرجات التزام على الشركة)
باعت الشركة منتجاً بـ 10,000 ريال + VAT 1,500 ريال = إجمالي 11,500 ريال:
- مدين: الذمم المدينة (العميل) 11,500 ريال
- دائن: المبيعات 10,000 ريال
- دائن: ضريبة المخرجات المستحقة لهيئة الزكاة والضريبة والجمارك 1,500 ريال
عند الشراء (ضريبة المدخلات حق للشركة)
اشترت الشركة مستلزمات بـ 8,000 ريال + VAT 1,200 ريال = 9,200 ريال:
- مدين: حساب المستلزمات 8,000 ريال
- مدين: ضريبة المدخلات القابلة للاسترداد 1,200 ريال
- دائن: الذمم الدائنة (المورّد) 9,200 ريال
التسوية في نهاية الفترة الضريبية
في نهاية كل فترة ضريبية، تُقاصّ الشركة بين ضريبة المخرجات وضريبة المدخلات:
- إذا كانت المخرجات أكبر من المدخلات: الشركة مدينة للهيئة بالفرق، فتسدّده مع الإقرار.
- إذا كانت المدخلات أكبر من المخرجات: الشركة دائنة للهيئة بالفرق، فتسترده أو ترحّله إلى الفترات التالية وفق أنظمة الهيئة.
دور الحسابات الدائنة والمدينة في شجرة الحسابات السعودية
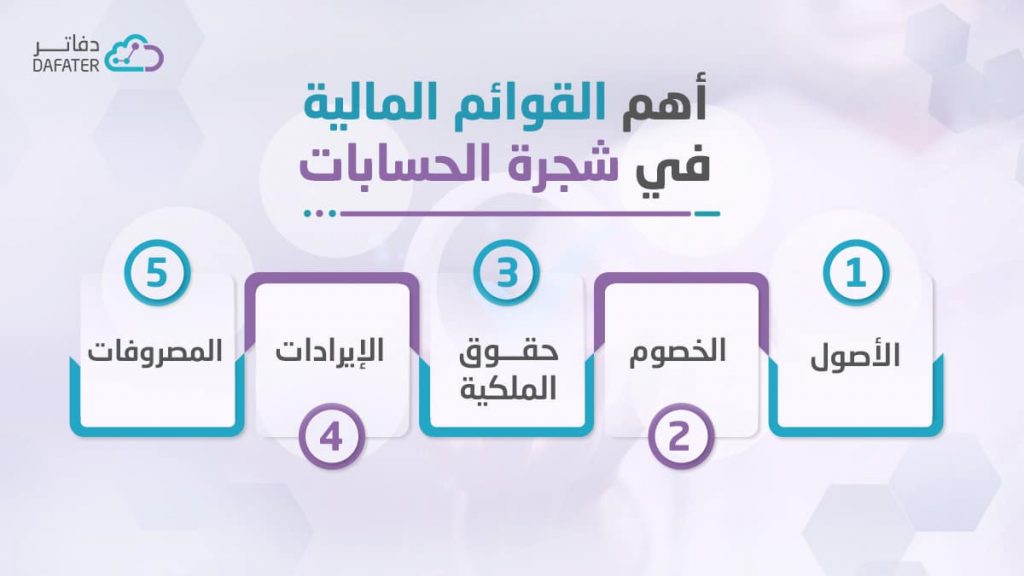
شجرة الحسابات هي الهيكل التنظيمي لجميع حسابات شركتك، وتُبنى عادةً على خمسة أقسام رئيسية: الأصول والخصوم وحقوق الملكية والإيرادات والمصروفات. إليك موضع الدائن والمدين فيها:
| القسم | طبيعته | أمثلة |
|---|---|---|
| الأصول | مدينة الطبيعة | النقدية، الذمم المدينة، المخزون |
| الخصوم | دائنة الطبيعة | الذمم الدائنة، القروض |
| حقوق الملكية | دائنة الطبيعة | رأس المال، الأرباح المحتجزة |
| الإيرادات | دائنة الطبيعة | المبيعات، الإيرادات الأخرى |
| المصروفات | مدينة الطبيعة | الرواتب، الإيجارات، الاستهلاك |
كيف تُدير الديون والمستحقات بفعالية؟
إدارة الديون والمستحقات هي الفارق بين شركة تملك سيولة نقدية كافية وأخرى تعاني من ضغط مالي رغم الأرباح الورقية.
٣ ممارسات يجب تطبيقها
أ. سياسة ائتمان واضحة: حدّد الحد الائتماني لكل عميل، ومدة السداد، وإجراءات التحصيل عند التأخير.
ب. مراقبة العملاء المتأخرين: راجع أسبوعياً قائمة الذمم المدينة المتأخرة وتابعهم بتذكيرات منتظمة.
ج. تقارير دورية للتحليل: تقرير تحليل الأعمار (Aging Report) يُبيّن الديون المقسّمة حسب مدة التأخير — 30، 60، 90 يوماً — وهو أداة أساسية لاتخاذ قرارات التحصيل.
أثر الحسابات الدائنة والمدينة في القوائم المالية
في الميزانية العمومية
الذمم المدينة تظهر ضمن الأصول المتداولة — تعكس ما يستحقه للشركة من عملائها.
الذمم الدائنة تظهر ضمن الخصوم المتداولة — تعكس ما على الشركة من التزامات لموردّيها.
في قائمة التدفقات النقدية
تحصيل الذمم المدينة = تدفق نقدي داخل. سداد الذمم الدائنة = تدفق نقدي خارج.
الفرق بين الاثنين يُحدد صافي التدفق النقدي التشغيلي — المؤشر الأهم لصحة شركتك المالية الفعلية. اطّلع على دليلنا عن 5 قوائم مالية لا غنى عنها لإدارة أعمالك لتعمّق فهمك.
كيف تساعدك حلول دفاتر في ضبط حسابات الدائن والمدين؟
الدائن والمدين ليسا مجرد مصطلحات محاسبية — هما أساس كل قرار مالي في شركتك. خطأ واحد في التصنيف يُؤثر على ميزانيتك وإقراراتك الضريبية وثقة المستثمرين.
ستساعدك حلول دفاتر على تنظيم هذه الحسابات من البداية:
- دليل حسابات مبني على خمسة جذور: الأصول والخصوم وحقوق الملكية والإيرادات والمصروفات، فيأخذ كل حساب موضعه في القوائم المالية.
- رؤية الطرف الذي تبيع له وتشتري منه بوصفه عميلًا ومورّدًا معًا، لمراجعة التعاملات المتبادلة معه.
- ربط التحصيلات والدفعات المقدمة بمجموعة كبيرة من الفواتير، وكشوف حساب للعملاء والموردين بالعملات الأجنبية مع تسوية فروق العملة آليًا.
- تنبيهات داخلية للمستخدم بالديون والأرصدة المتأخرة، لتنظيم متابعة التحصيل.
- استيراد كشف الحساب البنكي لتسهيل المطابقة البنكية.
ويبقى تصنيف العمليات غير المعتادة ومراجعة القيود مسؤولية فريق الحسابات؛ فالبرنامج يسهّل التسجيل والمتابعة ولا يغني عن المراجعة المحاسبية.
قوة من دفاتر: قيود وأرصدة العملاء والموردين مرتبطة بالمبيعات والمشتريات
وحدة الحسابات والمالية في قوة تسجّل القيود على دليل حسابات بخمسة جذور، وتصدر ميزان المراجعة والقوائم المالية، وترتبط بالمبيعات والمشتريات والمخزون في المنصة نفسها.
أهم الأسئلة الشائعة عن الدائن والمدين
من هو الدائن ومن هو المدين؟
الدائن هو من يُعطي المال أو الخدمة وينتظر استردادها — مثل البنك الذي أعطاك قرضاً. المدين هو من تلقى المال أو الخدمة والتزم بردّها — مثل الشخص الذي أخذ القرض. الدائن صاحب الحق، والمدين صاحب الالتزام.
ما تعريف المدين والدائن في المحاسبة؟
في المحاسبة، «مدين» (Debit) هو طرف القيد الذي يزيد الأصول والمصروفات، و«دائن» (Credit) هو الطرف الذي يزيد الخصوم والإيرادات وحقوق الملكية. كل معاملة مالية تحتاج قيداً مدِيناً وآخر دائناً بنفس المبلغ.
وش الفرق بين مدين ودائن في الميزانية؟
في الميزانية العمومية: المدينون يظهرون في خانة الأصول (ما للشركة من حقوق على العملاء)، والدائنون يظهرون في خانة الخصوم (ما على الشركة من التزامات للموردين والبنوك).
هل رأس المال دائن أم مدين؟
رأس المال حساب دائن الطبيعة لأنه من حقوق الملكية: يمثل ما قدّمه الملاك للشركة. لذلك يُسجَّل دائنًا عند إيداعه، ويقابله قيد مدين في حساب النقدية أو الأصل الذي قدّمه الملاك، وينقص رصيده بقيد مدين، كما عند تخفيض رأس المال.
هل البنك دائن أو مدين؟
يعتمد على الجهة التي تسجّل. في دفاتر شركتك، حسابك في البنك أصل، فيُسجَّل الإيداع فيه مدينًا والسحب منه دائنًا. أما في كشف الحساب الذي يرسله البنك، فيظهر إيداعك دائنًا لأن البنك مدين لك به. لذلك تظهر العملية نفسها بطرفين مختلفين في السجلين. وإذا اقترضت من البنك صار دائنًا لك، ويُسجَّل القرض في دفاترك التزامًا.
ما الفرق بين الإشعار الدائن والإشعار المدين؟
في الفوترة الإلكترونية في السعودية يصدر البائع الإشعار الدائن ليخفّض مبلغ فاتورة سابقة، مثل مرتجع أو خصم لاحق، فيقل ما على العميل، ويصدر الإشعار المدين ليزيد مبلغها، مثل فرق سعر أو رسوم إضافية. ويرتبط كل إشعار بالفاتورة الأصلية مع ذكر سبب إصداره.