آخر تحديث: 10 نوفمبر 2026. قد تتغير أحكام الحوكمة للشركات المدرجة، إذ نشرت هيئة السوق المالية في 29 أكتوبر 2026 مشروعًا لتعزيز حوكمة الشركات المدرجة وتمكين المساهمين يستمر استطلاع الآراء فيه حتى 28 نوفمبر 2026، وسنحدّث المقال عند اعتماده.
الحوكمة في الشركة هي الإجابة المكتوبة عن أسئلة بسيطة: من يقرر؟ ومن يعتمد؟ ومن يراقب؟ وأين الدليل على أن ما تقرر قد نُفّذ؟ وفي السعودية تتوزع أحكامها بين نظام الشركات الصادر بالمرسوم الملكي (م/132) الذي بدأ العمل به في 19 يناير 2023، ولائحة حوكمة الشركات الصادرة عن هيئة السوق المالية للشركات المدرجة، ولائحة وزارة التجارة للشركات المساهمة غير المدرجة. ويختلف ما يُلزم الشركة به باختلاف نوعها.
يشرح هذا الدليل لأي أحكام تخضع شركتك، ثم يقدّم إطارًا عمليًا من سبعة محاور يحوّل القواعد إلى أدوار وصلاحيات وسجلات يمكن تنفيذها، ويربط الحوكمة بالدورة المستندية، وينتهي بأسئلة تقيس جاهزية شركتك.
الخلاصة السريعة
- الحوكمة ليست وثيقة تُحفظ: هي توزيع واضح للصلاحيات والمسؤوليات، ومعه سجلات تثبت أن القرارات مرّت بمسارها الصحيح.
- الأحكام تختلف باختلاف نوع الشركة: لائحة هيئة السوق المالية إلزامية للشركات المدرجة في السوق الرئيسية باستثناء الأحكام الاسترشادية، وفي السوق الموازية (نمو) تُلزم مواد محددة فقط. أما الشركات المساهمة غير المدرجة فلائحة وزارة التجارة لها في معظمها استرشادية، وما يُلزم منها يستمد قوته من نظام الشركات.
- سبعة محاور: الملكية وقرارات المساهمين، والمجلس واللجان، والصلاحيات والتفويض، وإدارة المخاطر، والرقابة الداخلية، والإفصاح والتقارير والمراجعة، والثقافة والامتثال.
- المراجعة الداخلية صارت إلزامية للشركات المدرجة في السوق الرئيسية منذ 1 يناير 2024 بموجب المواد 73 و74 و75 من لائحة هيئة السوق المالية.
- ابدأ بالصلاحيات والسجلات: من يعتمد ماذا، وأين يُوثَّق ذلك، فهذا أسرع ما يرفع جاهزية الشركة.
ما هي حوكمة الشركات؟
حوكمة الشركات مجموعة القواعد والإجراءات التي تحدد كيف تُدار الشركة وتُراقب. تنص المادة الثانية من لائحة حوكمة الشركات الصادرة عن هيئة السوق المالية على أن اللائحة تبيّن «القواعد والمعايير المنظمة لإدارة الشركة لضمان الالتزام بأفضل ممارسات حوكمة الشركات التي تكفل حماية حقوق المساهمين وأصحاب المصالح».
ولا تقتصر الحوكمة على الشركات الكبيرة. فكل شركة فيها مالك ومدير وفريق مالي تحتاج إلى أن تعرف من يملك القرار في الشراء والدفع والتعاقد، وما الحد الذي يُرفع بعده القرار إلى مستوى أعلى. الفرق أن الشركات المدرجة تخضع للائحة هيئة السوق المالية بالإضافة إلى نظام الشركات، بينما تلتزم غيرها بأحكام نظام الشركات ونظامها الأساسي، وتبني الباقي بسياساتها الداخلية.
أي أحكام تنطبق على شركتك؟
تحديد الإطار النظامي الأول خطوة لا يمكن تجاوزها. الجدول التالي يلخّص ما تحقّقنا منه في النصوص الرسمية، وهو ملخص للإرشاد وليس استشارة قانونية.
| نوع الشركة | المرجع الرئيسي | طبيعة الإلزام |
|---|---|---|
| شركة مساهمة مدرجة في السوق الرئيسية | لائحة حوكمة الشركات الصادرة عن هيئة السوق المالية (القرار 8-16-2017، المعدّلة بالقرار 8-5-2023) | إلزامية باستثناء الأحكام التي تُوصف بأنها استرشادية (المادة الثانية) |
| شركة مدرجة في السوق الموازية (نمو) | اللائحة نفسها | تُلزم المواد 13(ج) و50(ب) و51(أ) و52 و56 و88، وبقية الأحكام استرشادية ما لم يُنص على غير ذلك |
| شركة مساهمة غير مدرجة | نظام الشركات ولائحته التنفيذية، ولائحة حوكمة الشركات المساهمة غير المدرجة الصادرة عن وزارة التجارة عام 2018 | اللائحة في معظمها استرشادية، وما يُلزم منها يستمد قوته من نظام الشركات. آخر مراجعة لحالتها: 10 نوفمبر 2026 |
| شركة ذات مسؤولية محدودة (ومنها كثير من الشركات العائلية) | نظام الشركات وعقد التأسيس أو النظام الأساسي | بحسب نص نظام الشركات وعقد التأسيس أو النظام الأساسي |
صدر نظام الشركات بالمرسوم الملكي (م/132) في 30 يونيو 2022 وبدأ نفاذه في 19 يناير 2023. وتسري على الشركات الخاضعة لإشراف جهات رقابية أخرى، كالمصارف وشركات التأمين، لوائح تلك الجهات وتعليماتها إلى جانب ما سبق (المادة الثانية). وتبقى المراجع الرسمية هي الأصل، فراجع نصوص لائحة حوكمة الشركات ونظام الشركات المنشورة على موقع هيئة السوق المالية قبل أي قرار.
ما الإلزامي وما الاسترشادي في لائحة هيئة السوق المالية؟
| الحكم | المادة | السوق الرئيسية | السوق الموازية (نمو) |
|---|---|---|---|
| تكوين المجلس: أغلبية غير تنفيذية، ومستقلون لا يقلون عن عضوين أو ثلث المجلس | 16 | إلزامي | استرشادي |
| شروط عضوية المجلس | 18 | استرشادي | استرشادي |
| سياسة تعارض المصالح | 41 | إلزامي | استرشادي |
| تشكيل لجنة المراجعة (3 إلى 5 أعضاء، دون تنفيذيين، مختص مالي، مستقل واحد على الأقل) | 51 (أ، ب) | إلزامي | إلزامي (الفقرة أ) |
| رئيس لجنة المراجعة مستقل | 51 (ج) | استرشادي، والمشروع المنشور في 29 أكتوبر 2026 يقترح جعله إلزاميًا | استرشادي |
| اختصاصات لجنة المراجعة وصلاحياتها | 52 و56 | إلزامي | إلزامي |
| لجنتا المكافآت والترشيحات | 57 و61 | إلزامي | استرشادي |
| لجنة إدارة المخاطر | 67 و68 | استرشادي | استرشادي |
| نظام الرقابة الداخلية ووحدة المراجعة الداخلية | 70 إلى 72 | إلزامي | استرشادي |
| تكوين المراجعة الداخلية وخطتها وتقاريرها | 73 و74 و75 | إلزامي منذ 1 يناير 2024 | استرشادي |
| إجراءات الإبلاغ عن الممارسات المخالفة | 81 | إلزامي | استرشادي |
| تقرير لجنة المراجعة | 88 | إلزامي | إلزامي |
يُقرأ الجدول بحسب المادة الثانية: إلزامية اللائحة للسوق الرئيسية باستثناء الأحكام الاسترشادية، وللسوق الموازية مواد محددة فقط. راجع النص الرسمي قبل الاعتماد.
الإطار العملي: سبعة محاور
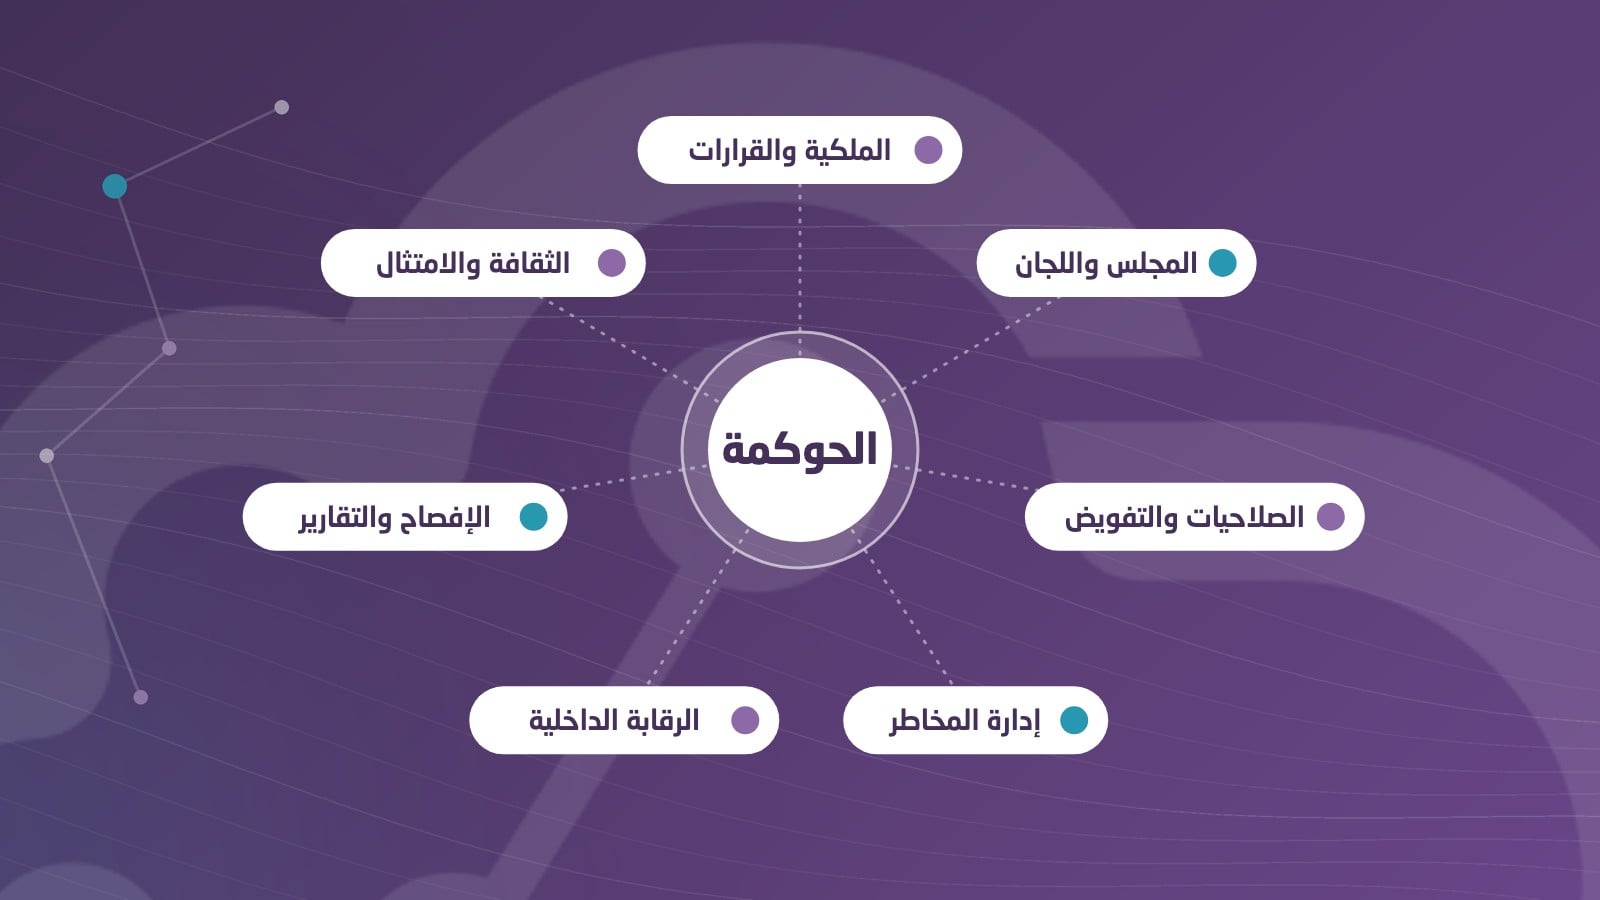
تتقاطع الأنظمة واللوائح في أسئلة متكررة. جمعناها في سبعة محاور تصلح لأي شركة، بصرف النظر عن نوعها، ويبدأ كل محور بسؤال تستطيع الإدارة العليا الإجابة عنه كتابةً.
| المحور | السؤال الذي يجيب عنه | ما الذي يثبت وجوده |
|---|---|---|
| 1. الملكية وقرارات المساهمين | من يقرر في الأمور التي تخص الملاك، وكيف يُسجَّل القرار؟ | محاضر الجمعيات، وسجل المساهمين، وقرارات الشركاء |
| 2. المجلس واللجان | من يشرف على الإدارة التنفيذية، وبأي استقلالية؟ | لوائح عمل المجلس واللجان، وجدول اجتماعات، ومحاضر موقّعة |
| 3. الصلاحيات والتفويض | من يعتمد الشراء والدفع والتعاقد، وإلى أي مبلغ؟ | مصفوفة صلاحيات معتمدة، وتفويضات مكتوبة ومحدّدة المدة |
| 4. إدارة المخاطر | ما المخاطر المحتملة، ومن المسؤول عن كل خطر؟ | سجل مخاطر محدَّث، وخطة استجابة، ومؤشرات متابعة |
| 5. الرقابة الداخلية | هل الضوابط تعمل، وأين الدليل؟ | خريطة ضوابط، ونتائج اختبار، وإجراءات معالجة موثقة |
| 6. الإفصاح والتقارير والمراجعة | ما الذي يُرفع، ولمن، ومن يراجعه؟ | تقارير دورية، وسجل الأطراف ذوي العلاقة، وتقارير المراجعة |
| 7. الثقافة والامتثال | هل تُفهم القواعد وهل يُبلَّغ عن مخالفتها؟ | مدونة سلوك، وسجل تدريب، وقناة إبلاغ |
المحور 1: الملكية وقرارات المساهمين
تبدأ الحوكمة من وضوح من يملك ومن يقرر. في الشركات المساهمة تنتخب الجمعية العامة أعضاء المجلس وتعتمد القرارات التي تخصها، ويجب أن تكون قراراتها ومحاضرها قابلة للرجوع إليها. وفي الشركات العائلية تضيف الملكية سؤالًا آخر: كيف تفصل الأسرة بين دورها مالكةً ودور الإدارة التنفيذية. هنا يأتي دور النظام الأساسي ووثائق الشركة الداخلية.
ويمنح نظام الشركات المساهمَ أو المساهمين المالكين 10% من الأسهم ذات حق التصويت حق طلب عزل أعضاء المجلس. وقد ضبطت هيئة السوق المالية في أبريل 2026 شروط هذا الطلب في الشركات المدرجة، ومنها مرور ستة أشهر على الأقل من دورة المجلس عند طلب عزل المجلس كله. وهذا مثال على أن حقوق المساهمين وإجراءاتها تتطور ويجب أن تتابعها الإدارة.
المحور 2: المجلس واللجان
للشركات المدرجة في السوق الرئيسية قواعد محددة لتشكيل المجلس:
- تكون أغلبية أعضاء المجلس من غير التنفيذيين.
- لا يقل عدد الأعضاء المستقلين عن عضوين أو عن ثلث أعضاء المجلس، أيهما أكثر (المادة 16).
- تُشكَّل لجنة مراجعة بقرار من المجلس من ثلاثة أعضاء إلى خمسة، لا يكون أيٌّ منهم عضوًا تنفيذيًا، ويكون من بينهم مختص بالشؤون المالية والمحاسبية وعضو مستقل على الأقل (المادة 51).
- تُشكَّل لجنة للمكافآت ولجنة للترشيحات من غير التنفيذيين، ويكون من بين أعضاء كلٍّ منهما عضو مستقل على الأقل (المواد 57 و61).
أما لجنة إدارة المخاطر (المادتان 67 و68) فهما مادتان استرشاديتان في اللائحة، وكذلك كون رئيس لجنة المراجعة مستقلًا (المادة 51 الفقرة ج). ومشروع هيئة السوق المالية المنشور في 29 أكتوبر 2026 يقترح جعل استقلال رئيس لجنة المراجعة إلزاميًا، وهو مشروع للاستطلاع وليس نظامًا نافذًا.
وقد لا تُلزم الشركات غير المدرجة بهذه القواعد تحديدًا، فراجع نظامها الأساسي ونظام الشركات. وتبقى هذه القواعد نموذجًا مفيدًا: مجلس فيه من يستطيع مراجعة الإدارة بموضوعية، ولجنة تنظر في التقارير المالية والرقابة قبل أن تصل إلى المجلس.
المحور 3: الصلاحيات والتفويض
هنا تلتقي الحوكمة بالدورة المستندية. كل مستند في الشركة، من طلب الشراء إلى أمر الشراء وإذن الاستلام وفاتورة المورد وسند الصرف، يحتاج إلى من يعتمده. مصفوفة الصلاحيات وثيقة واحدة تحدد، لكل نوع من المعاملات، من يطلب ومن يعتمد ومن ينفذ ومن يراجع، والحد الأعلى لكل مستوى.
وتنص لائحة هيئة السوق المالية على أن مجلس الإدارة مسؤول عن أعمال الشركة حتى لو فوّض بعض صلاحياته، وأنه لا يجوز له إصدار تفويض عام أو غير محدد المدة (المادة 20). والدرس العملي للشركات كلها: التفويض يُكتب بحدوده ومدته، ولا يُترك مفتوحًا.
ويفيد في صياغة المصفوفة أن تفصل بين من يطلب ومن يعتمد ومن يدفع، فلا يجتمع الطلب والاعتماد والصرف في يد واحدة. هذا الفصل بين المهام أبسط ضابط رقابي وأكثرها فاعلية.
المحور 4: إدارة المخاطر
إدارة المخاطر دورة من أربع خطوات متكررة، لا مشروع يُنجَز مرة واحدة:
- التخطيط: تحديد ما الذي تقبله الشركة من مخاطر وما الذي لا تقبله.
- التحديد والتحليل: حصر المخاطر وتقدير احتمالها وأثرها، وتسمية مالك لكل خطر.
- الاستجابة: قرار لكل خطر: تجنبه أو تقليله أو نقله أو قبوله.
- المتابعة: مؤشرات تنبّه الإدارة قبل أن يقع الخطر، ومراجعة دورية للسجل.
ومن المخاطر التي تهم الإدارة العليا: تأخر التقارير المالية الدورية، وتعدد النسخ من الأرقام نفسها بين الإدارات، وتجاوز موازنة فرع أو مشروع دون علم الإدارة العليا. وفي الشركات المدرجة، تنص اللائحة على أن مجلس الإدارة هو من يعتمد نظام الرقابة الداخلية الذي يقيّم السياسات والإجراءات المتعلقة بإدارة المخاطر (المادة 70).
المحور 5: الرقابة الداخلية
الرقابة الداخلية تحويل المخاطر إلى ضوابط يمكن اختبارها. تُبنى في خمس خطوات:
- التوثيق: رسم الدورة من أولها إلى آخرها، وتحديد نقاط الضبط فيها.
- الاختبار: التحقق من أن الضابط يعمل فعلًا، وليس مكتوبًا فقط.
- المعالجة: إصلاح ما تبيّن قصوره، مع مسؤول وتاريخ.
- التحليل: تقرير للإدارة يبيّن ما اختُبر وما وُجد.
- التحسين: تقليل الضوابط اليدوية المتكررة وتبسيط ما لا يضيف حماية.
وللشركات المدرجة في السوق الرئيسية التزام صريح بالمراجعة الداخلية:
- وحدة أو إدارة للمراجعة الداخلية فيها مراجع داخلي واحد على الأقل، توصي بتعيينه لجنة المراجعة ويكون مسؤولًا أمامها (المادة 73).
- خطة مراجعة شاملة تعتمدها لجنة المراجعة وتحدَّث سنويًا (المادة 74).
- تقرير مكتوب كل ربع سنة إلى المجلس ولجنة المراجعة، وتقرير سنوي عام عن أعمال السنة المالية (المادة 75).
وقد صارت هذه المواد الثلاث إلزامية اعتبارًا من 1 يناير 2024 بقرار مجلس هيئة السوق المالية رقم 8-5-2023.
وفي الدورة المستندية تظهر الرقابة في أعمال محددة: مطابقة أمر الشراء وإذن الاستلام والفاتورة قبل الصرف، واعتماد كل مستند ممن يملك الصلاحية، وحفظ المرفقات مع المعاملة، ومراجعة الاستثناءات دوريًا. وكل ضابط من هذه يحتاج إلى أثر مكتوب يُظهر من نفّذه ومن اعتمده ومتى.
المحور 6: الإفصاح والتقارير والمراجعة
تتطلب لائحة هيئة السوق المالية من مجلس إدارة الشركة المدرجة في السوق الرئيسية وضع سياسة مكتوبة لتعارض المصالح تتضمن الإفصاح عن الحالات المحتملة والامتناع عن التصويت عند وجود تعارض، وإبلاغ الهيئة والجمهور دون تأخير عن التعاقد أو التعامل مع طرف ذي علاقة إذا كان مساويًا أو يزيد على 1% من إجمالي إيرادات الشركة وفق آخر قوائم مالية سنوية مراجعة (المادة 41). وللشركات غير المدرجة أن تأخذ المبدأ: سجل للأطراف ذوي العلاقة، وموافقة موثقة، وامتناع صاحب المصلحة عن القرار.
وفي الشركات المدرجة، تقدم لجنة المراجعة تقريرًا عن أعمالها يتضمن رأيها في كفاية نظم الرقابة الداخلية والمالية وإدارة المخاطر (المادة 88)، وهي من المواد التي تلزم الشركات المدرجة في السوق الموازية أيضًا.
المحور 7: الثقافة والامتثال
القواعد وحدها لا تكفي ما لم يفهمها من يطبقها. تتطلب اللائحة من الشركات المدرجة في السوق الرئيسية وضع إجراءات يتمكن بموجبها أصحاب المصالح من الإبلاغ عن الممارسات المخالفة، مع الحفاظ على سرية الإبلاغ بإتاحة الاتصال المباشر بعضو مستقل في لجنة المراجعة أو غيرها من اللجان المختصة (المادة 81). وفي كل شركة تفيد قناة إبلاغ واضحة، ومدونة سلوك مكتوبة، وسجل لتدريب العاملين على السياسات.
الحوكمة في الدورة المستندية
تتجسد الحوكمة يوميًا في المستندات التي تمر بين الإدارات. تتبّع مستندًا واحدًا لترى أين تسكن الحوكمة:
- طلب شراء يقدمه قسم، ويعتمده صاحب الصلاحية بحسب المبلغ.
- أمر شراء يصدره قسم المشتريات، ولا يصدره مقدّم الطلب نفسه.
- إذن استلام من المستودع يثبت أن الكمية وصلت.
- فاتورة المورد تُطابَق مع أمر الشراء وإذن الاستلام قبل الاعتماد.
- اعتماد الدفع ثم الصرف، بتوقيعين مختلفين.
- أرشفة المستندات والمرفقات مع المعاملة، بحيث يرجع إليها المراجع دون بحث.
كل خطوة من هذه تجيب عن سؤال من أسئلة المحاور السبعة: من فوّض، ومن اعتمد، ومن راجع، وأين الأثر. وحين يكون كل مستند مرتبطًا بالمستند الذي قبله، تصبح المراجعة الداخلية والخارجية أسهل، ويقل الاعتماد على الذاكرة والمراسلات المتفرقة.
ما الذي يتولاه مجلس الإدارة فعلًا؟
تعدّد لائحة هيئة السوق المالية مهام المجلس في الشركة المدرجة. ويفيد غير المدرجة أن تقرأها نموذجًا لما يجب أن يبقى بيد من يراقب الإدارة، لا بيد من ينفّذ.
| المجال | أمثلة لما يتولاه | المادة |
|---|---|---|
| التوجيه | وضع الاستراتيجية والخطط والسياسات والأهداف الرئيسة والإشراف على تنفيذها، وإقرار الموازنات التقديرية، والإشراف على النفقات الرأسمالية الرئيسة | 21 |
| الرقابة | وضع أنظمة وضوابط للرقابة الداخلية والإشراف العام عليها، وسياسة مكتوبة لتعارض المصالح، والتأكد من سلامة الأنظمة المالية والمحاسبية، ومراجعة سنوية لفاعلية الرقابة الداخلية | 21 |
| التفويض | سياسة مكتوبة مفصلة لتفويض الصلاحيات إلى الإدارة التنفيذية مع جدول يبين مدة التفويض وطريقة تنفيذه، وتحديد ما يحتفظ به المجلس | 22 |
| الفصل بين المناصب | لا يجوز الجمع بين رئاسة المجلس وأي منصب تنفيذي كالرئيس التنفيذي أو العضو المنتدب، وإن نص النظام الأساسي على خلاف ذلك، ولا يجوز أن ينفرد شخص بالسلطة المطلقة في اتخاذ القرارات | 23 |
| الإشراف على الإدارة | اختيار الرئيس التنفيذي وتعيينه والإشراف على أعماله، وتعيين مدير المراجعة الداخلية وعزله وتحديد مكافآته، واجتماعات دورية مع الإدارة، ومعايير أداء، وخطط تعاقب | 24 |
والمهم هنا أن كل بند من هذه البنود يُثبَت بوثيقة: سياسة معتمدة، أو محضر، أو جدول صلاحيات. ومن لا تملك هذه الوثائق فلا تملك دليلًا على أن مجلسها يمارس مهامه.
اجتماعات المجلس واللجان: ما الذي تنص عليه اللائحة؟
- المجلس: أربعة اجتماعات في السنة على الأقل، بما لا يقل عن اجتماع كل ثلاثة أشهر (المادة 30).
- الدعوة: ترسل إلى كل عضو قبل خمسة أيام على الأقل من الاجتماع، مرفقًا بها جدول الأعمال والوثائق اللازمة، ويجوز في الحالات الطارئة إرسالها خلال مدة أقل.
- النصاب: لا يكون الاجتماع صحيحًا إلا بحضور نصف الأعضاء على الأقل، على ألا يقل الحاضرون عن ثلاثة، ما لم ينص النظام الأساسي على نسبة أو عدد أكبر.
- المحاضر: يدوَّن ما يبديه الأعضاء من ملحوظات، ويُثبت الرأي المغاير بالتفصيل، ويوقّع المحضر رئيس الاجتماع والأعضاء الحاضرون وأمين السر (المواد 31 و35).
- لجنة المراجعة: أربعة اجتماعات على الأقل خلال السنة المالية، وتجتمع دوريًا مع مراجع الحسابات ومع المراجع الداخلي (المادة 54).
وفي الشركة غير المدرجة، ينظم نظامها الأساسي اجتماعات المجلس، لكن هذه الأرقام تصلح مرجعًا لجدول سنوي معقول.
كيف تبني مصفوفة الصلاحيات في ست خطوات؟
هذه خطوات عملية من إعدادنا، وليست إجراءً نظاميًا.
- اجمع المعاملات: اكتب أنواع المعاملات التي تمس المال أو الالتزام: الشراء، العقود، الدفع، تعديل بيانات الموردين، شطب الديون والمخزون، التعيين، التعامل مع الأطراف ذوي العلاقة.
- حدّد الأدوار: من يطلب، ومن يراجع، ومن يعتمد، ومن ينفّذ، لكل معاملة.
- ضع الحدود: سقف مالي لكل مستوى بحسب حجم الشركة ومخاطرها. ما فوق السقف يُرفع إلى المستوى التالي، وصولًا إلى المجلس.
- افصل المهام: تأكد أن الطلب والاعتماد والصرف ليست في يد واحدة في أي صف.
- قيّد التفويض: اكتب مدة كل تفويض وتاريخ مراجعته، فلا يبقى مفتوحًا.
- اعتمد وطبّق: يعتمدها المجلس أو الإدارة العليا بحسب نوع الشركة، وتُحفظ نسخة مؤرخة وموقعة، ثم تُختبر على عينة من المستندات: هل مرت فعلًا بمن حددته المصفوفة؟
وفي دليل الحوكمة العملي مثال محلول لمصفوفة صلاحيات ونموذج جاهز للتعبئة.
من الدليليضم دليلنا المجاني مصفوفة صلاحيات بمثال محلول، ترى فيها كيف تتوزع حدود الاعتماد بين مستويات الإدارة والمجلس. حمّل الدليل
المراجعة الداخلية: داخل الشركة أم خارجها؟
تجيز المادة 71 من لائحة هيئة السوق المالية للشركة الاستعانة بجهات خارجية لممارسة مهام وحدات تقييم إدارة المخاطر والمراجعة الداخلية، دون إخلال بمسؤولية الشركة عن تلك المهام. وهذا يعني أن الشركة التي لا تتسع لموظف متفرغ تستطيع أن تسند المهمة إلى جهة مختصة، مع بقاء متطلبات المواد 73 إلى 75 قائمة: الاستقلال، والتبعية للجنة المراجعة، والتقارير في مواعيدها.
الحوكمة في الشركات الصغيرة والعائلية
ليست الحوكمة حكرًا على الشركات الكبيرة. فإن كانت شركتك ذات مسؤولية محدودة أو عائلية، فابدأ بما يحميك أكثر وأسهل ما يُثبَت:
- مصفوفة صلاحيات من صفحة واحدة، بفصل الطلب عن الاعتماد عن الصرف.
- محاضر مكتوبة لقرارات الملاك والإدارة.
- مرفقات محفوظة مع كل معاملة.
- سجل للتعاملات مع أفراد الأسرة والأطراف ذوي العلاقة، بموافقة موثقة.
- مراجعة خارجية سنوية للضوابط، ولو على نطاق محدود.
وتحتاج الشركة العائلية إلى فصل واضح بين دور الأسرة مالكةً ودور الإدارة التنفيذية. وتجيز المادة 11 من نظام الشركات للمؤسسين والشركاء والمساهمين إبرام ميثاق عائلي ينظم الملكية العائلية وحوكمتها وإدارتها وسياسة توظيف أفراد العائلة وتوزيع الأرباح والتصرف في الحصص وتسوية المنازعات، ويكون ملزمًا ما لم يخالف النظام أو عقد التأسيس أو النظام الأساس. نشرح ذلك في مقالنا عن الحوكمة في الشركات العائلية.
ما الذي تغيّر مؤخرًا؟
| التاريخ | التطور |
|---|---|
| 13 فبراير 2017 | اعتماد لائحة حوكمة الشركات بقرار مجلس هيئة السوق المالية 8-16-2017 |
| 30 يونيو 2022 و19 يناير 2023 | صدور نظام الشركات بالمرسوم الملكي (م/132) وبدء نفاذه |
| 18 يناير 2023 | تعديل اللائحة بالقرار 8-5-2023، مع النص على أن تصبح المواد 73 و74 و75 إلزامية اعتبارًا من 1 يناير 2024 |
| 1 يناير 2024 | سريان إلزامية المراجعة الداخلية في المواد 73 و74 و75 على الشركات المدرجة في السوق الرئيسية |
| 2 أبريل 2026 | إعلان تعديل اللائحة التنفيذية لنظام الشركات الخاصة بالشركات المدرجة بشأن ضوابط عزل أعضاء المجلس والأرباح القابلة للتوزيع |
| 29 أكتوبر 2026 | نشر مشروع لتعزيز حوكمة الشركات المدرجة وتمكين المساهمين، ويستمر استطلاع الآراء حتى 28 نوفمبر 2026 |
أين تخطئ الشركات؟
- جزر متفرقة: تعالج كل إدارة الامتثال بملفاتها، فتتكرر الجهود وتتعدد الأرقام. الأفضل إطار واحد يشمل الجميع.
- مشروع يُغلق: تُكتب السياسات في حملة واحدة ثم لا تُراجع. الحوكمة دورة مستمرة.
- صلاحيات بلا حدود: تفويض مفتوح أو عرفي لا يظهر في وثيقة.
- ضوابط بلا اختبار: إجراء مكتوب لا يتحقق أحد من تنفيذه.
- أدلة غير مجمّعة: المحاضر والمستندات موزعة في بريد الأفراد، فلا يمكن إثبات ما حدث وقت الحاجة.
- مبالغة في التعقيد: إطار أكبر من حجم الشركة يتحول إلى عبء. ابدأ بما يحمي أكثر ثم توسع.
سلّم النضج: أين شركتك؟
| المرحلة | وصفها | علامتها |
|---|---|---|
| 1. عشوائية | القرارات تُتخذ بحسب الشخص والموقف | لا توجد مصفوفة صلاحيات مكتوبة |
| 2. موثقة | سياسات ومصفوفة مكتوبة | تُطبَّق بتفاوت بين الإدارات |
| 3. متكاملة | الإدارات تعمل بالمعايير نفسها | سجل مخاطر وخريطة ضوابط واحدة |
| 4. مستمرة المتابعة | اختبارات دورية وتقارير للمجلس | تُصحَّح الفجوات بمواعيد ومسؤولين |
عشرة أسئلة تقيس جاهزيتك
أجب بنعم أو لا. كل «لا» نقطة تبدأ منها.
- هل لدى الشركة مصفوفة صلاحيات مكتوبة ومعتمدة؟
- هل التفويضات الحالية مكتوبة ولها حدود ومدة؟
- هل تفصل إجراءات العمل بين من يطلب ومن يعتمد ومن يدفع؟
- هل يجتمع المجلس أو الإدارة العليا بجدول ويُدوَّن ما قُرر؟
- هل لدى الشركة سجل مخاطر له مالكون ومراجعة دورية؟
- هل هناك خريطة للضوابط الرئيسية في دورة المشتريات والمبيعات والعقود؟
- هل تُختبر هذه الضوابط ويُوثَّق الاختبار؟
- هل يوجد سجل للأطراف ذوي العلاقة وإجراء لموافقة معاملاتهم؟
- هل توجد قناة إبلاغ سرية عن المخالفات؟
- هل تستطيع إحضار المحاضر والمستندات الداعمة لقرار اتُّخذ قبل سنة خلال يوم واحد؟
إذا كنت تفكر في الإدراج
الحوكمة جزء من الاستعداد للإدراج وليست كله. تشير تداول السعودية إلى أن مرحلة الاستعداد قد تستغرق بين 6 و36 شهرًا بحسب جاهزية الشركة، وأن عملية الإدراج تتطلب تغييرات في الأعمال والتنظيم والثقافة المؤسسية. ويعني ذلك أن بناء المجلس واللجان والمراجعة الداخلية وسجلات القرارات يبدأ قبل وقت طويل من تقديم الطلب. نشرح هذا الجانب في مقال مستقل عن كيف تمهّد للطرح في سوق المال من زاوية الحوكمة.
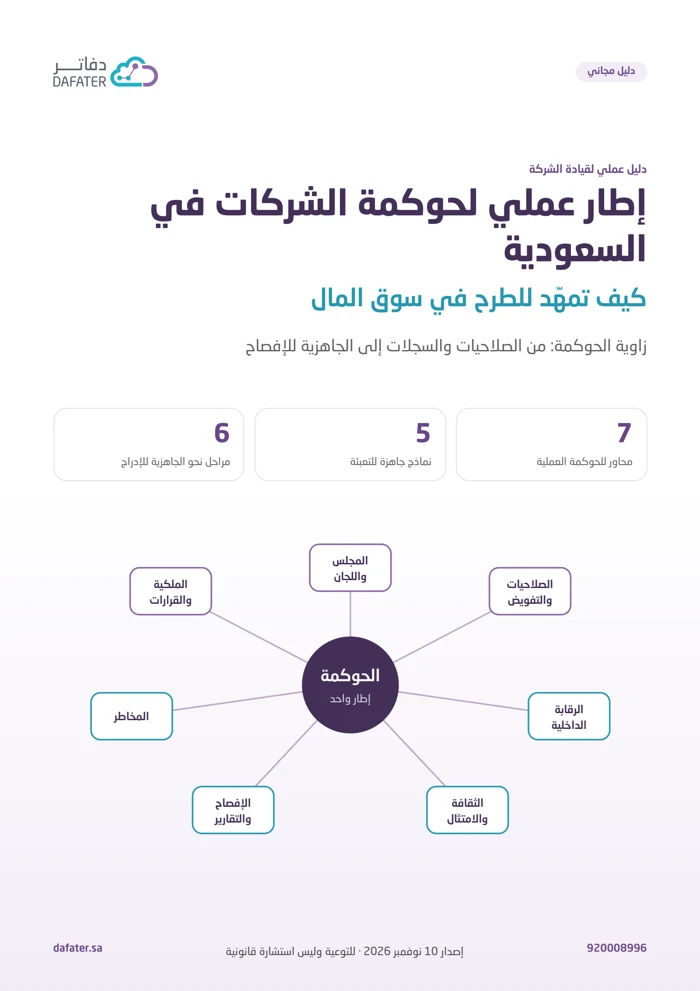
دليل الحوكمة العملي
كل ما في هذا المقال، مع النماذج التي تحتاجها لتطبيقه في شركتك.
- هيكل ميثاق المجلس
- لائحة لجنة المراجعة
- مصفوفة صلاحيات بمثال محلول
- سجل المخاطر والضوابط
- هياكل السياسات الأساسية
- خريطة طريق نحو الإدراج
حمّل الدليل مجانًاللتوعية وليس استشارة قانونية.
أسئلة شائعة
ما هي لائحة حوكمة الشركات في السعودية؟
هي اللائحة الصادرة عن مجلس هيئة السوق المالية بالقرار 8-16-2017 بتاريخ 13 فبراير 2017، والمعدّلة بالقرار 8-5-2023 بتاريخ 18 يناير 2023، وتبيّن، بحسب مادتها الثانية، «القواعد والمعايير المنظمة لإدارة الشركة لضمان الالتزام بأفضل ممارسات حوكمة الشركات التي تكفل حماية حقوق المساهمين وأصحاب المصالح».
هل الحوكمة إلزامية؟
للشركات المدرجة في السوق الرئيسية: لائحة هيئة السوق المالية إلزامية باستثناء الأحكام التي تُوصف بأنها استرشادية. وللمدرجة في السوق الموازية: مواد محددة فقط. أما الشركات المساهمة غير المدرجة فلائحة وزارة التجارة لها في معظمها استرشادية، وما يُلزم منها يستمد قوته من نظام الشركات. والشركات ذات المسؤولية المحدودة لا تخضع للائحة هيئة السوق المالية، وتلتزم بأحكام نظام الشركات وعقد تأسيسها، والحوكمة فيها ممارسة تنظيمية تختارها الإدارة.
كم عدد أعضاء لجنة المراجعة؟
بحسب المادة 51 من لائحة هيئة السوق المالية، لا يقل عدد أعضائها عن ثلاثة ولا يزيد على خمسة، ولا يكون أيٌّ منهم عضوًا تنفيذيًا، ويكون من بينهم مختص بالشؤون المالية والمحاسبية وعضو مستقل على الأقل.
ما الفرق بين الرقابة الداخلية والمراجعة الداخلية؟
الرقابة الداخلية نظام ضوابط يعتمده المجلس وتطبقه الإدارة في عملياتها اليومية. أما المراجعة الداخلية فوحدة مستقلة تقيّم هذا النظام وتتحقق من التزام الشركة بالأنظمة والسياسات، وترفع تقاريرها إلى مجلس الإدارة ولجنة المراجعة (المواد 70 و72 و73 و75).
هل المراجعة الداخلية إلزامية؟
نعم للشركات المدرجة في السوق الرئيسية، فالمواد 73 و74 و75 المتعلقة بتكوين وحدة المراجعة الداخلية وخطتها وتقاريرها إلزامية اعتبارًا من 1 يناير 2024. وللشركات غير المدرجة تبقى ممارسة جيدة تتناسب مع حجم الشركة.
ما هي سياسة تعارض المصالح؟
وثيقة مكتوبة يضعها المجلس تحدد كيف تُعالج الحالات الفعلية والمحتملة التي قد تؤثر في أداء الأعضاء أو الإدارة، وتتضمن الإفصاح عن الحالات المحتملة والامتناع عن التصويت عند وجود تعارض (المادة 41).
ما الفرق بين إدارة المخاطر والرقابة الداخلية؟
إدارة المخاطر تحدد ما المخاطر المحتملة وكيف تستجيب لها الشركة. والرقابة الداخلية تضع الضوابط التي تنفذ هذه الاستجابة وتختبر عملها. المخاطر هي السؤال، والضوابط هي جزء من الجواب.
هل يجوز للرئيس التنفيذي أن يرأس مجلس الإدارة في شركة مدرجة؟
لا. لا يجوز الجمع بين منصب رئيس مجلس الإدارة وأي منصب تنفيذي في الشركة، بما في ذلك الرئيس التنفيذي والعضو المنتدب والمدير العام، وإن نص النظام الأساسي على خلاف ذلك (المادة 23).
كم مرة يجب أن يجتمع المجلس؟
تنص المادة 30 على أربعة اجتماعات في السنة على الأقل، بما لا يقل عن اجتماع واحد كل ثلاثة أشهر، وتُرسل الدعوة قبل خمسة أيام على الأقل مرفقًا بها جدول الأعمال.
كم مرة تجتمع لجنة المراجعة؟
بصفة دورية، وبما لا يقل عن أربعة اجتماعات خلال السنة المالية، وتجتمع دوريًا مع مراجع الحسابات ومع المراجع الداخلي (المادة 54).
هل يجوز تفويض المجلس صلاحياته كلها للإدارة؟
لا. تبقى مسؤولية المجلس عن أعمال الشركة ولو فوّض بعض اختصاصاته، ولا يجوز له إصدار تفويض عام أو غير محدد المدة (المادة 20). ويلزم أن يكون التفويض بسياسة مكتوبة مفصلة وجدول يبين مدته وطريقة تنفيذه (المادة 22).
هل يجوز الاستعانة بجهة خارجية للمراجعة الداخلية؟
تجيز المادة 71 ذلك، دون إخلال بمسؤولية الشركة عن مهام المراجعة الداخلية وإدارة المخاطر.
ما أول خطوة أبدأ بها؟
اكتب مصفوفة الصلاحيات واعتمدها، ثم اختبرها على عينة من المستندات. فهي تغطي الطلب والاعتماد والصرف، وتربط الحوكمة بالدورة المستندية.
ما الفرق بين رئيس المجلس والرئيس التنفيذي؟
رئيس المجلس يقود المجلس الذي يراقب الإدارة، والرئيس التنفيذي يقود الإدارة التنفيذية التي يراقبها المجلس. ولذلك تفصل اللائحة بين المنصبين في الشركات المدرجة وتطلب اختصاصات مكتوبة لكل منهما (المادة 23).
هل هناك مشروع لتعديل أحكام الحوكمة؟
نعم. نشرت هيئة السوق المالية في 29 أكتوبر 2026 مشروع تعزيز حوكمة الشركات المدرجة وتمكين المساهمين، ويستمر استطلاع الآراء حتى 28 نوفمبر 2026. من بنوده المقترحة جعل رئيس لجنة المراجعة عضوًا مستقلًا، وتوسيع الأطراف ذوي العلاقة، وأحكام إضافية للشركات التي بلغت خسائرها المتراكمة 50% فأكثر من رأس مالها. وهو مشروع للاستطلاع وليس نظامًا نافذًا.
المصادر
- هيئة السوق المالية: لائحة حوكمة الشركات (صفحة الإصدار)
- هيئة السوق المالية: نص لائحة حوكمة الشركات المعدّلة (PDF)
- هيئة السوق المالية: مشروع تعزيز حوكمة الشركات المدرجة وتمكين المساهمين (29 أكتوبر 2026)
- هيئة السوق المالية: تعديل اللائحة التنفيذية لنظام الشركات الخاصة بالشركات المدرجة (2 أبريل 2026)
- هيئة السوق المالية: نظام الشركات (المرسوم الملكي م/132)
- تداول السعودية: تقييم مستوى الاستعداد للإدراج
هذا المقال للتوعية وليس استشارة قانونية. راجع النصوص الرسمية والمستشار القانوني قبل اتخاذ أي قرار. آخر مراجعة للحقائق النظامية: 10 نوفمبر 2026.
كيف ستساعدك حلول دفاتر؟
تظهر الحوكمة في ما تراه الإدارة كل يوم: مستند اعتُمد في وقته، وصلاحية موثقة، ومستند مرتبط بالمستند الذي سبقه، وتقرير يصل إلى من يحتاجه. ستساعدك حلول دفاتر على ضبط الدورة المستندية في شركتك، بحيث تكون الصلاحيات والاعتمادات والسجلات التي تتحدث عنها الحوكمة جزءًا من العمل اليومي وليست ملفًا يُجهَّز عند الحاجة.
قد يعجبك أيضًا
مقالات أخرى من سلسلة الحوكمة والامتثال.
 الحوكمة والامتثاللجنة المراجعة: من تضم؟ وماذا تراجع؟ وكم مرة تجتمع؟كيف تتشكل لجنة المراجعة، ومتى تجتمع؟اقرأ المقال ←
 الحوكمة والامتثالإدارة المخاطر في الشركات: أربع خطوات وسجل مخاطر عمليدورة من أربع خطوات وسجل مخاطر بمثال.اقرأ المقال ←
 الحوكمة والامتثالكيف تمهّد للطرح في سوق المال: زاوية الحوكمةما الذي تطلبه السوق الرئيسية ونمو من الشركة؟اقرأ المقال ←