آخر تحديث: 16 نوفمبر 2026م · بقلم: دفاتر
الفوترة الإلكترونية في السعودية إلزام على كل شخص خاضع لضريبة القيمة المضافة مقيم في المملكة، وعلى من يصدر الفاتورة الضريبية نيابة عنه: إصدار الفواتير والإشعارات المدينة والدائنة وحفظها إلكترونيًا عبر نظام متوافق منذ 4 ديسمبر 2021م، ثم ربط هذا النظام بمنصة «فاتورة» لدى هيئة الزكاة والضريبة والجمارك في الموعد الذي تحدده لمجموعة منشأتك وتُشعرها به قبل ستة أشهر على الأقل.
كانت المعاملات المالية من أكثر المعاملات تعقيدًا، وأكثرها عرضة للأخطاء البشرية والسقطات، لطولها وكثرة تفاصيلها، لكن اليوم بفضل تكنولوجيا المعلومات والتجديدات التي نشهدها كل يوم في رحلة التحول الرقمي اختلف الأمر تمامًا. إصدار الفواتير على سبيل المثال لا الحصر، كان يتصدر قائمة المهام الصعبة في المعاملات اليومية من قبل لانعدام المرونة في تحصيلها وتحليلها وحصرها، لكن اليوم وبعد تطور فكرة الفاتورة الإلكترونية أصبح الأمر غاية في البساطة والسهولة. أحدثت الفاتورة الإلكترونية فارقًا كبيرًا في عالم الفواتير والتحصيلات، وغيرت الكثير في عالم الأعمال اليوم، وإليك كل ما تحتاج معرفته عن الفوترة الإلكترونية ومتطلبات تطبيقها في منشأتك.
ما الذي تتطلبه الفوترة الإلكترونية؟ جدول المتطلبات الأساسية
يلخص الجدول التالي أهم ما تطلبه لائحة الفوترة الإلكترونية وقرار الضوابط والمتطلبات الصادر عن هيئة الزكاة والضريبة والجمارك، والمرحلة التي يُطلب فيها كل متطلب:
| المتطلب | ما يعنيه لمنشأتك | المرحلة | المرجع الرسمي |
|---|---|---|---|
| إصدار الفواتير إلكترونيًا | إصدار فاتورة إلكترونية عن كل تعامل يتطلب فاتورة ضريبية، وعدم إصدار فواتير يدوية أو ممسوحة ضوئيًا | الأولى والثانية | اللائحة، المادتان الأولى والثالثة |
| الإشعارات المدينة والدائنة | إصدار الإشعارات المدينة والدائنة إلكترونيًا في الحالات التي يحددها نظام ضريبة القيمة المضافة | الأولى والثانية | اللائحة، المادة الثالثة |
| حل تقني متصل وقابل للربط | أن يتصل نظام الفوترة بالإنترنت، ويرتبط بالأنظمة الخارجية عبر واجهة برمجة التطبيقات (API) | الأولى والثانية | اللائحة، المادة الخامسة |
| منع التلاعب | أن يكون النظام غير قابل للتلاعب، وأن يتضمن آلية تكشف أي تلاعب من المستخدم أو أي طرف آخر | الأولى والثانية | اللائحة، المادة الخامسة |
| أمن البيانات | مراعاة اشتراطات أمن البيانات والمعلومات والأمن السيبراني المطبقة في المملكة | الأولى والثانية | اللائحة، المادة الخامسة |
| إدارة المستخدمين وتسلسل واحد | عدم السماح بالوصول دون تسجيل دخول، ولا بأكثر من تسلسل واحد لإصدار الفواتير في كل وحدة | الأولى والثانية | الدليل المبسط، ص 21 |
| رمز الاستجابة السريعة (QR) | تضمين الرمز في الفواتير الإلكترونية بالهيكلة التي تحددها ضوابط الهيئة، وفق نوع الفاتورة | الأولى والثانية | الدليل المبسط، ص 15-16 |
| صيغة الفاتورة | إصدار الفاتورة بصيغة XML أو PDF/A-3 المتضمنة صيغة XML | وفق المدد المحددة في قرار الضوابط | قرار الضوابط والمتطلبات |
| ختم التشفير والمعرّف الموحد | ختم تشفير لكل فاتورة أو إشعار، ورقم تعريف موحد عالميًا (UUID) | وفق المدد المحددة في قرار الضوابط | قرار الضوابط والمتطلبات |
| الربط بمنصة «فاتورة» | اعتماد الفاتورة الضريبية من الهيئة قبل مشاركتها مع المشتري، ومشاركة الفاتورة المبسطة مع الهيئة خلال 24 ساعة من إصدارها | الثانية | قرار الضوابط؛ الدليل المبسط، ص 11 و13 |
| حماية الوقت ومفتاح التشفير | عدم السماح بتغيير وقت النظام أو تاريخه، ولا باستخراج المفتاح الخاص بختم التشفير أو نقله | الثانية | الدليل المبسط، ص 21 |
| حفظ السجلات | حفظ السجلات والفواتير والإشعارات الإلكترونية وبياناتها بالصيغة المحددة، وفق متطلبات الحفظ في المادة السادسة والستين من اللائحة التنفيذية لنظام ضريبة القيمة المضافة | الأولى والثانية | قرار الضوابط، البند الخامس |
من الدليليضم الدليل قائمة جاهزية تحوّل هذا الجدول إلى بنود تتحقق منها في المرحلتين. حمّل الدليل
ما هي الفاتورة الإلكترونية؟
الفاتورة الإلكترونية هي فاتورة يتم إصدارها وحفظها بصيغة إلكترونية منظمة عبر نظام إلكتروني، وتحتوي على جميع متطلبات الفاتورة الضريبية.
على سبيل المثال لا الحصر، لا تعتبر الفاتورة المكتوبة بخط اليد أو المصورة بماسح ضوئي فاتورة إلكترونية. ويمكنك قراءة المزيد في مقال شروط الفوترة الإلكترونية
وهناك نوعان من الفواتير الضريبية: الفاتورة الضريبية، وتصدر غالبًا من منشأة إلى منشأة أخرى متضمنة جميع عناصر الفاتورة الضريبية، والفاتورة الضريبية المبسطة، وتصدر غالبًا من منشأة إلى فرد متضمنة العناصر الرئيسية للفاتورة الضريبية المبسطة.
ويشمل مكونات وشكل الفاتورة الإلكترونية التالي:
- الرقم الفريد للفاتورة
- التوقيع الإلكتروني
- الختم الإلكتروني
- صيغة الفاتورة الإلكترونية
- العناصر المضمنة في الفاتورة الإلكترونية
يجب أن تتضمن الفاتورة المكونات السابقة، بالإضافة إلى وضع معايير فيما يخص طريقة تحويل الفاتورة الإلكترونية وإرسالها ومعالجتها وتحليلها والتحقق من صحتها ووضعيتها القانونية.
فوائد الفاتورة الإلكترونية؟
للفاتورة الإلكترونية العديد من الفوائد والاستخدامات التي ستغير مفهومنا عن الفواتير التقليدية بالكامل وستساعد بشكل كبير جدا في المعاملات المالية وأهمها:
- سهولة ومرونة التحقق من استكمال البيانات الرئيسية للفاتورة بدقة
- التحقق من صحة التوقيع الإلكتروني وصحة سريانه وفعاليته لتجنب التعامل مع الكيانات الوهمية.
- استخدام الفاتورة الإلكترونية على أنها وسيلة دعاية وترويج للشركة؛ وذلك من خلال تضمين روابط وسائل التواصل الاجتماعي الخاصة بالشركة لإبقاء المشتري على تواصل مع موفر الخدمة.
- الاحترافية وزيادة نسبة رضا العميل عن الشركة لما تظهره من احترافية في التعامل والتسهيلات المقدمة من خلال إرسال الفاتورة بنسخة رقمية عند توفير وسائل دفع إلكترونية معها.
- صلاحية الوصول وتسهيل عملية الرجوع إلى الفواتير لمراجعتها وتدقيقها وطباعتها وغيرها من العمليات التي لم تكن ممكنة مع مثيلاتها من الفواتير الورقية
- سهولة الحفظ والتخزين والأرشفة، على عكس مثيلاتها الورقية، لا تتطلب حيزًا ماديًا أو إجراءات سلامة مخصصة ضد التلف أو الفقد.
ولا تتحقق فائدة الفاتورة الإلكترونية لمنشأتك إلا إذا صدرت من نظام متوافق مع متطلبات هيئة الزكاة والضريبة والجمارك.
فيما سبق ألقينا نظرة عامة عن مفهوم الفاتورة الإلكترونية وفوائد استخدامها، الآن نسلط الضوء على منظومة الفوترة الإلكترونية في السعودية وكل المعلومات التي تحتاج معرفتها بالتفصيل.
منظومة الفوترة الإلكترونية في السعودية
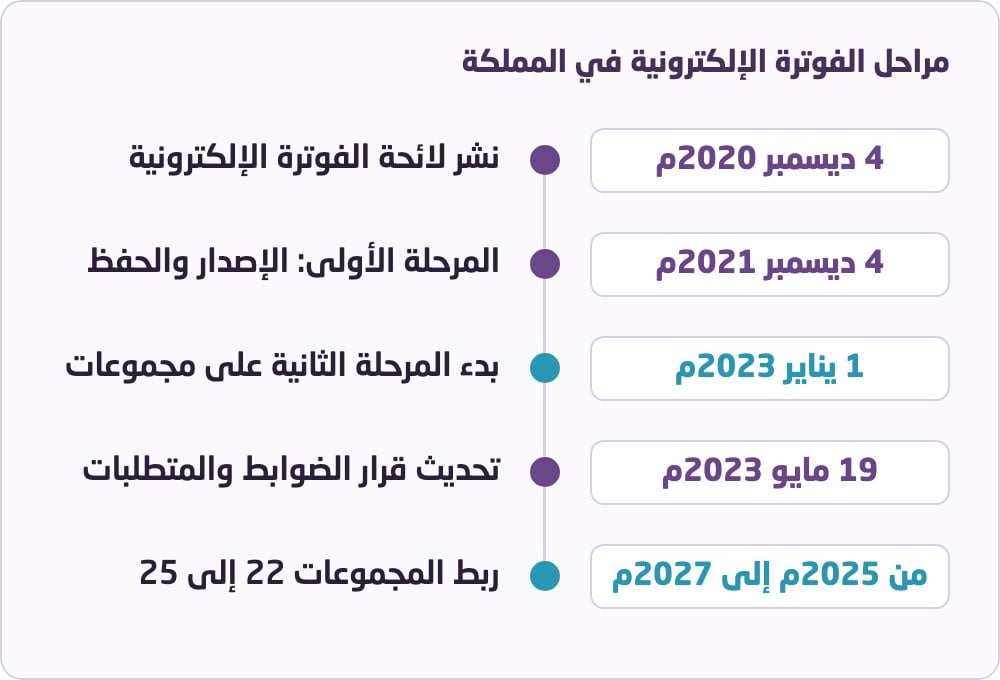
نشرت هيئة الزكاة والضريبة والجمارك لائحة الفوترة الإلكترونية في 4 ديسمبر 2020م، ثم نشرت في 19 مايو 2023م القرار المحدّث الخاص بالضوابط والمتطلبات والمواصفات الفنية والقواعد الإجرائية لتنفيذ أحكامها، وتُطبَّق الفوترة الإلكترونية (فاتورة) على مرحلتين بدأت أولاهما في 4 ديسمبر 2021م.
لائحة الفوترة الإلكترونية PDF: ماذا تتضمن وأين تجدها؟
صدرت لائحة الفوترة الإلكترونية بقرار مجلس إدارة هيئة الزكاة والضريبة والجمارك رقم (20-6-2) بتاريخ 4 ربيع الثاني 1442هـ، ودخلت حيز النفاذ من تاريخ نشرها، وهي جزء لا يتجزأ من اللائحة التنفيذية لنظام ضريبة القيمة المضافة ومكملة لها. ويمكنك تحميل لائحة الفوترة الإلكترونية PDF من موقع الهيئة. وتتكون اللائحة من سبع مواد:
| المادة | ما تنص عليه باختصار |
|---|---|
| الأولى: التعريفات | تعرّف الفاتورة الإلكترونية بأنها فاتورة ضريبية تصدر بصيغة إلكترونية منظمة، ولا تعد الفاتورة الورقية المنسوخة أو الممسوحة ضوئيًا فاتورة إلكترونية |
| الثانية: الغرض والنطاق | تحدد أحكام الفواتير الإلكترونية لأغراض ضريبة القيمة المضافة |
| الثالثة: الأشخاص الخاضعون | الشخص الخاضع للضريبة المقيم في المملكة، ومن يصدر الفاتورة الضريبية نيابة عنه، مع استثناء غير المقيمين |
| الرابعة: أحكام الفواتير والإشعارات | تطبق على الفواتير الإلكترونية أحكام الفواتير الضريبية، ومنها العقوبات والتفاصيل الواجب توافرها وحفظ الفواتير |
| الخامسة: المواصفات الفنية | الحد الأدنى للحل التقني: الاتصال بالإنترنت، والربط عبر API، ومنع التلاعب وكشفه، وأمن البيانات |
| السادسة: أحكام عامة | للمحافظ تحديد المهل الزمنية والفئات المستهدفة وقرارات الربط |
| السابعة: النفاذ والإلزام | مهلة اثني عشر شهرًا تقويميًا من تاريخ النشر لبدء إصدار الفواتير والإشعارات الإلكترونية |
وتفصّل الهيئة أحكام اللائحة في قرار الضوابط والمتطلبات والمواصفات الفنية والقواعد الإجرائية PDF المحدّث في 19 مايو 2023م، وفي الدليل المبسط لمتطلبات الفوترة الإلكترونية PDF.
ما هي الفوترة الإلكترونية؟
الفوترة الإلكترونية هي عملية تحويل الفواتير الورقية إلى فواتير إلكترونية منظمة يسهل معالجتها وتحليلها ومشاركتها إلكترونيًا. والفاتورة الإلكترونية هي نفس الفاتورة التي نعرفها، لكنها تكون صادرة من نظام إلكتروني فيما بين أي تاجر خاضع لضريبة القيمة المضافة والمشتري. لكن طبعا الفاتورة الورقية، أو المكتوبة بخط اليد، أو المصورة لا تعتبر فاتورة إلكترونية، وآلية عمل الفوترة الإلكترونية لها حالتان:
- أن تكون حالة البيع والشراء بين منشأتين، فيتم تبادل الفواتير عن طريق نظام تخطيط الموارد المؤسسية ERP.
- أو تكون العملية بين منشأة خاضعة لضريبة القيمة المضافة والأفراد، عن طريق جهاز الكاشير الموجود في المحلات التجارية. ولها أنواع وأشكال مختلفة.
وتعد أجهزة الكاشير جزءًا من أنظمة الفوترة الإلكترونية، ويمكنك قراءة المزيد عن نقاط البيع وعلاقتها بالفاتورة الإلكترونية.
ما هي المستندات التي لا تصنف ضمن الفواتير الإلكترونية؟
لا تعد الفاتورة الورقية التي تُحوَّل إلى صيغة إلكترونية بنسخها أو مسحها ضوئيًا أو بأي طريقة أخرى فاتورة إلكترونية، بحسب المادة الأولى من لائحة الفوترة الإلكترونية؛ فالمعيار أن تصدر الفاتورة بصيغة إلكترونية منظمة من خلال نظام إلكتروني.
المتطلبات الأساسية للحلول التقنية المرتبطة بمنظومة الفوترة الإلكترونية
حددت لائحة الفوترة الإلكترونية في مادتها الخامسة بعض المتطلبات الأساسية للحلول التقنية ذات الصلة بالعمليات التي تتم على الفاتورة الإلكترونية من إصدار وحفظ وأرشفة بصيغة إلكترونية كحد أدنى عند أي تاجر وهي:
- الاتصال بالإنترنت.
- الالتزام بالاشتراطات والضوابط المتعلقة بأمن البيانات والمعلومات و الأمن السيبراني في المملكة.
- أن يكون الحل التقني المستخدم في الربط غير قابل للتلاعب بالفواتير، على أن يتضمن آلية لكشف أي حالة تلاعب (anti-tampering).
- أن يكون الحل التقني قابلًا للربط مع الأنظمة الخارجية باستخدام واجهة برمجة تطبيقات (API).
من هم الخاضعون للائحة الفوترة الإلكترونية؟
- كل المكلفين الخاضعين لضريبة القيمة المضافة المقيمين في المملكة العربية السعودية.
- أي طرف يصدر فاتورة ضريبية بالنيابة عن أحد المكلفين الخاضعين لضريبة القيمة المضافة.
- يُستثنى المكلفون غير المقيمين في المملكة.
تعرّف أكثر على: من هم الملزمون بنظام الفوترة الالكترونية؟
متى يتوجب إصدار فواتير إلكترونية؟
إذا كنت تملك محل تجاري وتخدِم المستهلك النهائي ومِن الملزمين بضريبة القيمة المضافة، ستكون بحاجة لإصدار فواتير إلكترونية عن جميع عمليات البيع التي تجريها مَع عملائك وتصدر عَليها فاتورة ضريبية. أي أنك ستُكمِل إصدار فواتير ضريبية كما اعتدت عليه، ولكِن بدلًا مِن إصدارها بصيغة ورقية، ستقوم بإصدارها وحفظها بمساعدة نِظام متوافِق مع متطلبات هيئة الزكاة.
وفي المرحلة الثانية يجب أيضًا أن يكون هذا النظام مرتبطًا بمنصة «فاتورة» لدى هيئة الزكاة والضريبة والجمارك، وأن تصدر الفواتير الإلكترونية بالصيغة المطلوبة.
ما هي متطلبات وعناصر الفواتير الضريبية؟
يجب أن تتضمن الفواتير الإلكترونية التفاصيل الواجب توافرها في الفواتير الضريبية والفواتير الضريبية المبسطة المنصوص عليها في المادة الثالثة والخمسين من اللائحة التنفيذية لنظام ضريبة القيمة المضافة.
وتختلف الحقول المطلوبة بحسب نوع الفاتورة والمرحلة؛ لذلك راجع نموذجي الفاتورة الضريبية (B2B) والفاتورة الضريبية المبسطة (B2C) في صفحة «ما هي الفاتورة الإلكترونية؟» على موقع الهيئة قبل اعتماد نموذج فاتورتك.
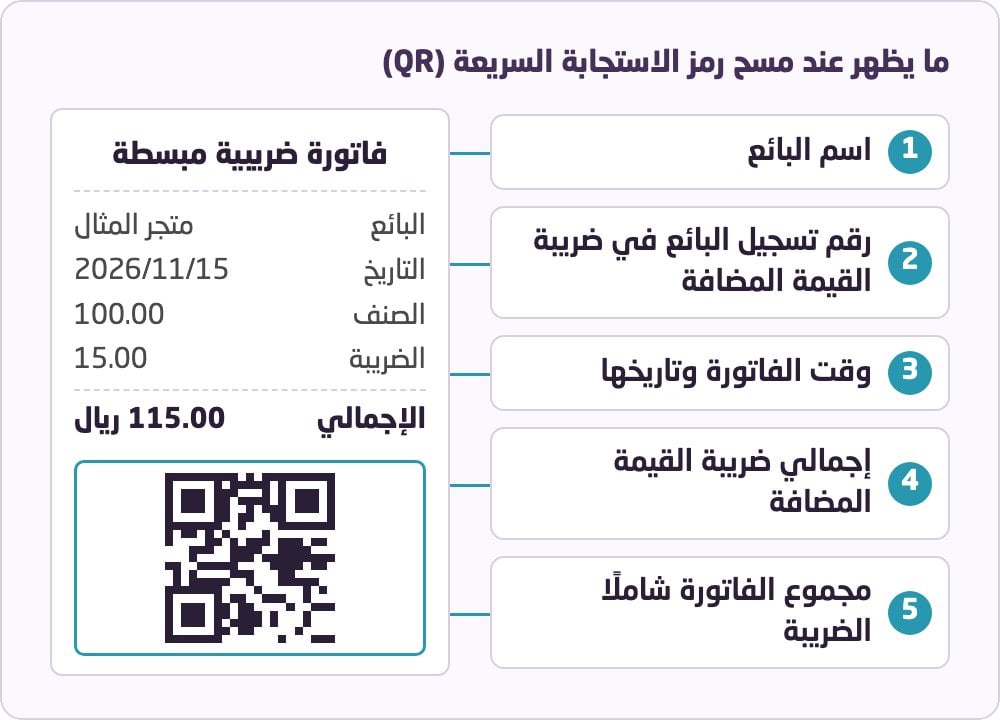
ماذا يتضمن رمز الاستجابة السريعة (QR) في الفاتورة الإلكترونية؟
بحسب الدليل المبسط لمتطلبات الفوترة الإلكترونية، تظهر عند مسح الرمز عبر تطبيق ضريبة القيمة المضافة VAT البيانات التالية:
- اسم البائع
- رقم تسجيل ضريبة القيمة المضافة الخاص بالبائع
- الوقت والتاريخ للفاتورة أو الإشعار
- إجمالي ضريبة القيمة المضافة
- مجموع الفاتورة أو الإشعار شاملًا ضريبة القيمة المضافة
ويجب الالتزام بهيكلة الرمز كما تحددها الضوابط والمتطلبات لتنفيذ أحكام لائحة الفوترة الإلكترونية.
من الدليليضم الدليل نموذجًا لمراجعة حقول الفاتورة الضريبية والمبسطة كما تعرضها أمثلة الهيئة. حمّل الدليل
لماذا تقوم المملكة العربية السعودية بتطبيق الفوترة الإلكترونية؟
تهدف منظومة الفوترة الإلكترونية في المملكة إلى تحويل عملية إصدار الفواتير والإشعارات الورقية إلى عملية إلكترونية تسمح بتبادل الفواتير والإشعارات المدينة والدائنة ومعالجتها بصيغة إلكترونية منظمة بين البائع والمشتري بتنسيق إلكتروني متكامل.
ماهي آلية تطبيق منظومة الفوترة الإلكترونية؟
أعلنت هيئة الزكاة والضريبة والجمارك أن تطبيق الفوترة الإلكترونية يتم على مرحلتين رئيسيتين:
- المرحلة الأولى: بداية مِن 4 ديسمبر 2021: يلزم على التجار إصدار وحفظ فواتير إلكترونية منظمة عبر نظام إلكتروني وتحتوي على جميع متطلبات الفاتورة الضريبية، ويشمل الإلزام جميع الخاضعين لضريبة القيمة المضافة (باستثناء الخاضعين غير المقيمين في المملكة) وأي شخص يقوم بإصدار فاتورة ضريبية بالنيابة عن الفرد الخاضع للضريبة.
- بدأت المرحلة الثانية من الفاتورة الالكترونية في 1 يناير 2023م بشكل مرحلي على مجموعات من المكلفين: يلزم ربط أنظمة إصدار الفواتير الإلكترونية التي يستخدمها المكلفون بمنصة «فاتورة» لدى هيئة الزكاة والضريبة والجمارك بهدف مشاركة البيانات والمعلومات، وتُشعر الهيئة الفئات المستهدفة قبل بداية مرحلتها بستة أشهر على الأقل.
تعرّف أيضًا على: دعم الفوترة الالكترونية
وتشمل متطلبات الالتزام بالفوترة الإلكترونية (فاتورة) للمرحلة الأولى (4 ديسمبر 2021م) 3 خطوات:
- عدم إصدار فواتير مكتوبة بخط اليد.
- التأكد من وجود نظام فوترة في منشأتك متوافق مع المتطلبات.
- التأكد من وجود جميع عناصر الفاتورة الضريبية.
ويمكنك الاطلاع على الدليل المبسط لمتطلبات الفوترة الإلكترونية للمرحلتين الأولى والثانية من الفوترة الإلكترونية (فاتورة) الذي نشرته هيئة الزكاة والضريبة والجمارك.
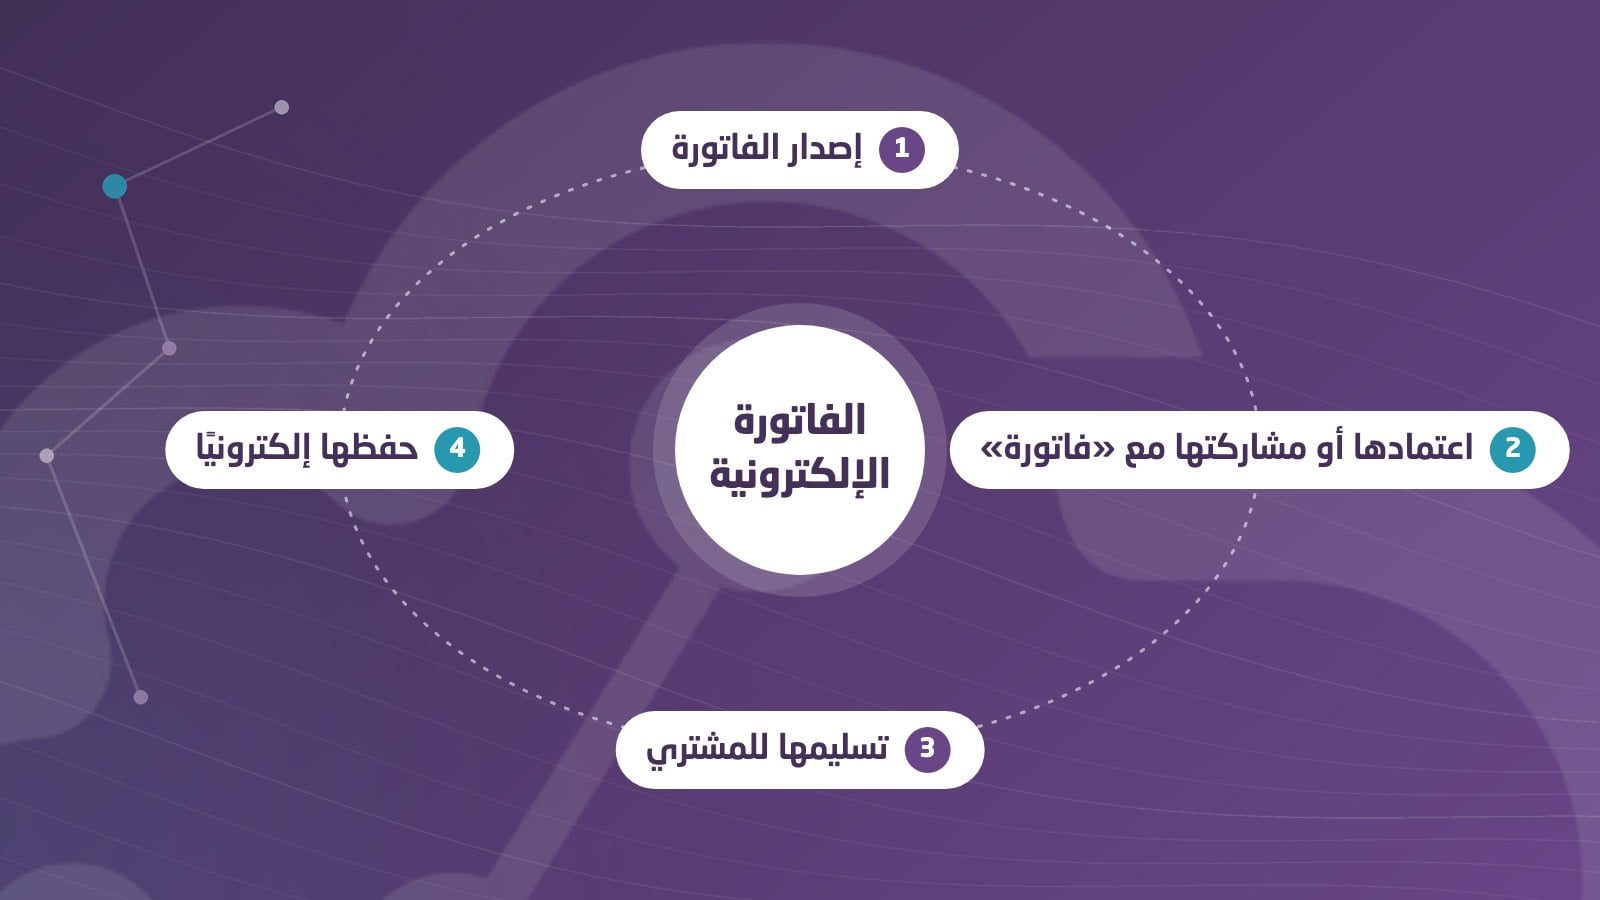
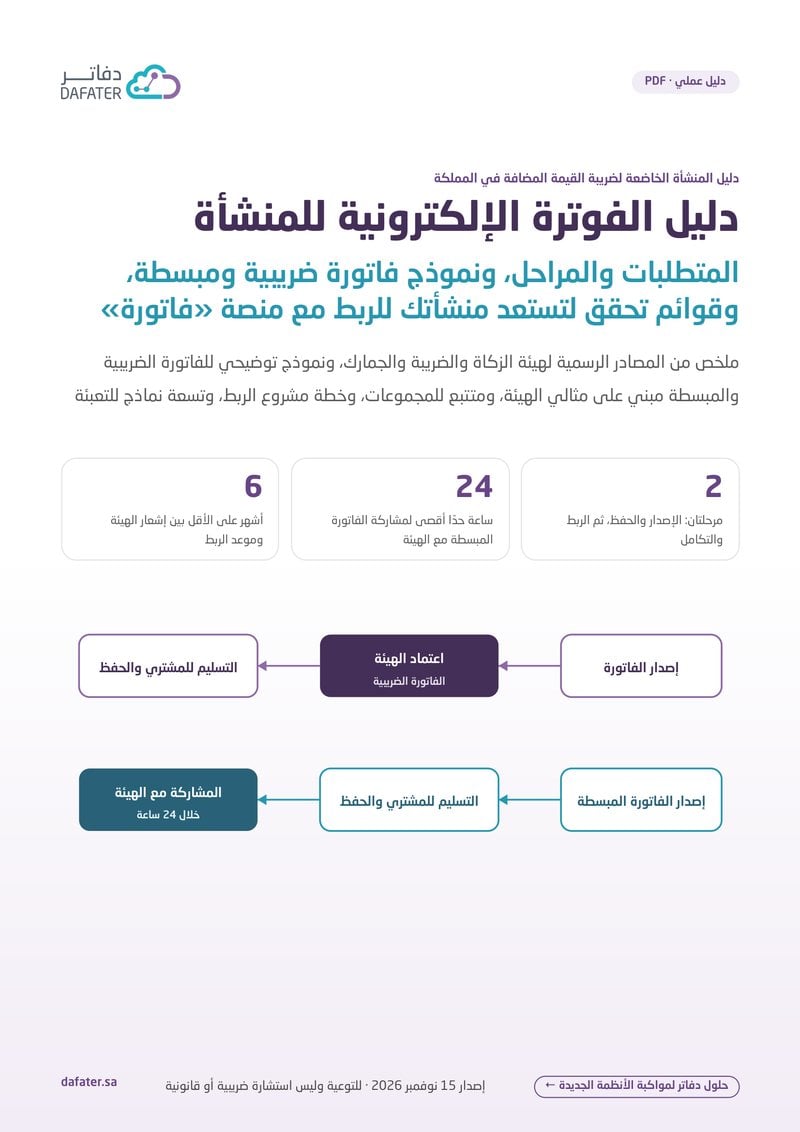
كيف تعمل الفوترة الإلكترونية في المرحلة الثانية؟
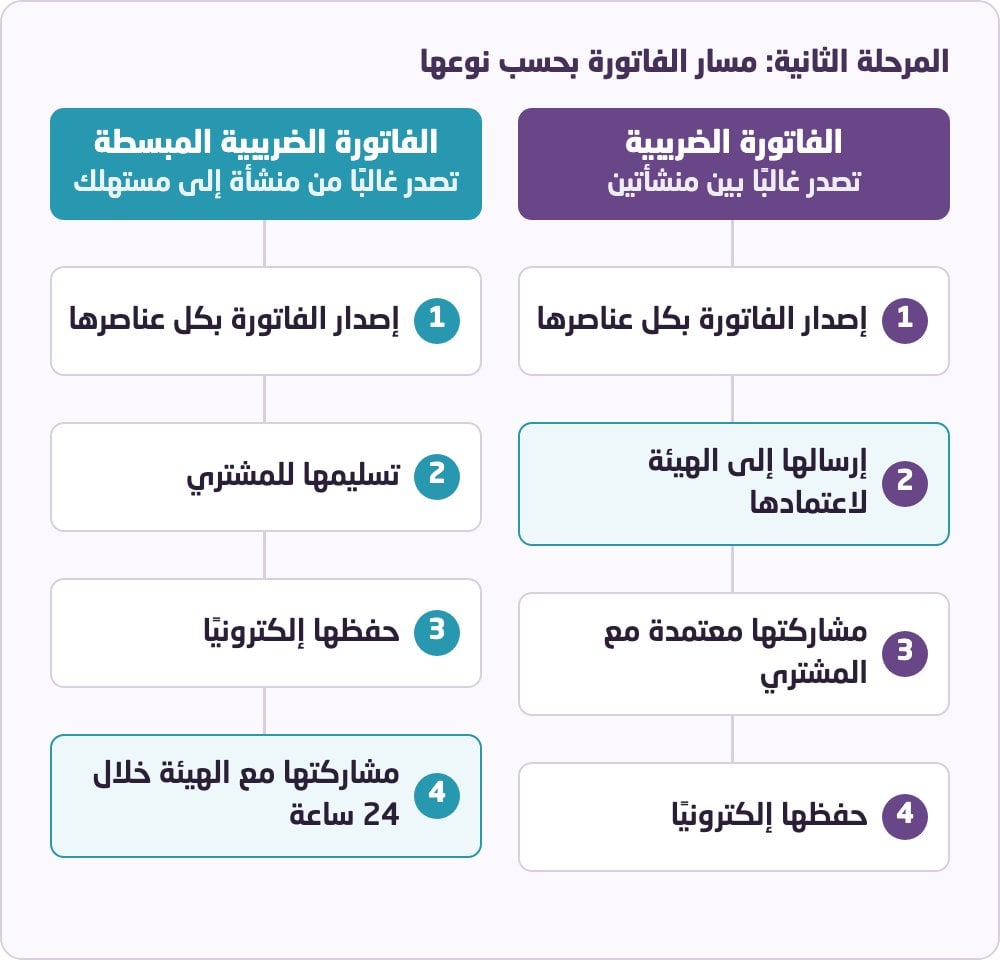
| الخطوة | الفاتورة الضريبية (تصدر غالبًا بين منشأتين) | الفاتورة الضريبية المبسطة (تصدر غالبًا من منشأة إلى مستهلك) |
|---|---|---|
| 1 | يصدر البائع الفاتورة متضمنة جميع عناصر الفاتورة الضريبية | يصدر البائع الفاتورة متضمنة جميع عناصر الفاتورة الضريبية المبسطة |
| 2 | يشاركها مع الهيئة عبر الربط الإلكتروني لاعتمادها، ثم تعود إليه معتمدة | يسلّم الفاتورة للمشتري |
| 3 | يشارك الفاتورة المعتمدة مع المشتري بصيغة مقروءة | يحفظ الفاتورة إلكترونيًا |
| 4 | يحفظ الفاتورة إلكترونيًا | يشاركها مع الهيئة آليًا عبر منصة «فاتورة» خلال مدة لا تزيد على 24 ساعة |
ما الأمور التي يجب تجنبها عند تطبيق الفوترة الإلكترونية؟
يذكر الدليل المبسط الأخطاء التالية:
- إصدار فواتير لا تتضمن متطلبات الهيئة.
- إصدار الفواتير يدويًا.
- حذف الفواتير الإلكترونية بعد إصدارها.
- استخدام نظام فوترة إلكتروني غير متوافق مع متطلبات الفوترة الإلكترونية.
- في المرحلة الثانية: إصدار فواتير إلكترونية من نظام فوترة لم تتم تهيئته وربطه مع الهيئة.
ومن الخصائص المحظورة في أنظمة الفوترة الإلكترونية: التلاعب في الفواتير أو الإشعارات أو السجلات، والوصول دون تسجيل دخول، وإنشاء أكثر من تسلسل واحد للفواتير في الوحدة نفسها، وتعديل الفواتير الصادرة أو حذفها، وإعادة ضبط عداد الفواتير، وتغيير وقت النظام أو تاريخه، واستخراج المفتاح الخاص بختم التشفير أو نقله.
من الملزمون بالربط في المرحلة الثانية؟ أحدث المجموعات ومعاييرها
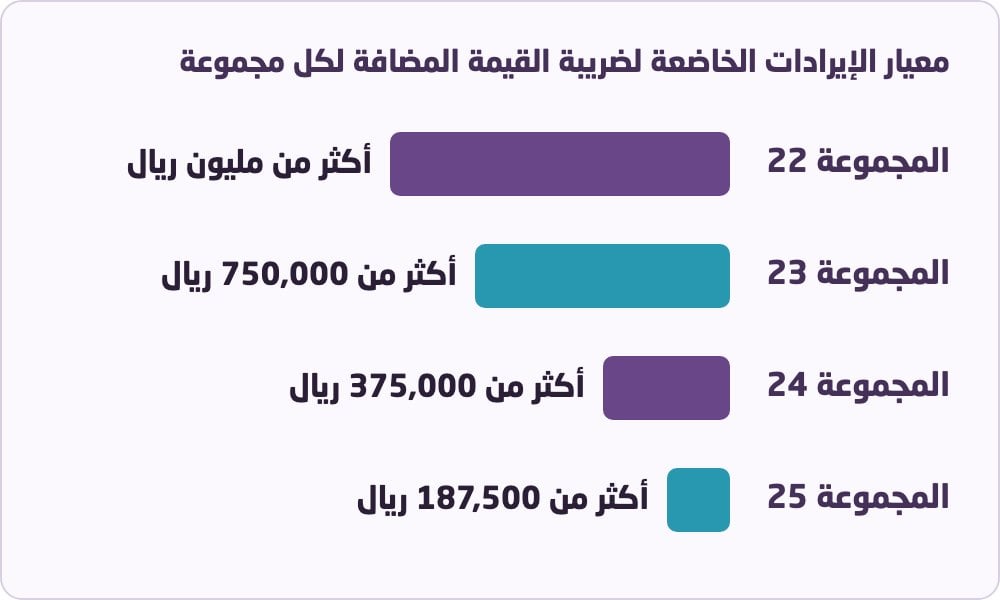
تُلزم هيئة الزكاة والضريبة والجمارك المنشآت بالمرحلة الثانية تدريجيًا وعلى مجموعات، وتحدد لكل مجموعة معيارًا من الإيرادات الخاضعة لضريبة القيمة المضافة، ثم تُبلغ المجموعات المتبقية مباشرة قبل التاريخ المحدد للربط بستة أشهر على الأقل. وهذه أحدث أربع مجموعات أعلنتها الهيئة:
| المجموعة | تشمل المنشآت التي تتجاوز إيراداتها الخاضعة للضريبة | في أيٍّ من الأعوام | موعد الربط في إعلان الهيئة |
|---|---|---|---|
| الثانية والعشرون | مليون ريال | 2022م أو 2023م أو 2024م | قبل 31 ديسمبر 2025م |
| الثالثة والعشرون | 750,000 ريال | 2022م أو 2023م أو 2024م | قبل 31 مارس 2026م |
| الرابعة والعشرون | 375,000 ريال | 2022م أو 2023م أو 2024م | في موعد أقصاه 30 يونيو 2026م |
| الخامسة والعشرون | 187,500 ريال | 2022م أو 2023م أو 2024م أو 2025م | «ابتداءً من 1 فبراير 2027م» |
ورد موعد المجموعة الخامسة والعشرين في إعلان الهيئة بالعربية بعبارة «ابتداءً من 1 فبراير 2027م»، وفي نسخته الإنجليزية بعبارة by no later than (أي في موعد أقصاه) التاريخ نفسه؛ لذلك اعتمد الموعد المذكور في إشعار الهيئة لمنشأتك.
كيف تعرف أن منشأتك ضمن مجموعة مستهدفة؟
- راجع إيراداتك الخاضعة لضريبة القيمة المضافة في كل عام من الأعوام التي حددتها الهيئة للمجموعة.
- قارنها بمعيار المجموعة؛ فالمجموعة تشمل المنشأة التي تجاوزت إيراداتها المعيار في أيٍّ من تلك الأعوام.
- تابع إشعار الهيئة، فهي تُبلغ المنشآت المستهدفة مباشرة قبل موعد الربط بستة أشهر على الأقل.
- هيّئ نظامك واربطه بمنصة «فاتورة» واختبره قبل الموعد المذكور في الإشعار.
من الدليليضم الدليل متتبعًا تعبّئ فيه إيراداتك لكل عام وتقارنها بمعيار كل مجموعة، وسجلًا لإشعار الهيئة. حمّل الدليل
غرامات مخالفة الفوترة الإلكترونية
تطبق على مخالفي لائحة الفوترة الإلكترونية وقرار الضوابط والمتطلبات العقوبات والغرامات المنصوص عليها في نظام ضريبة القيمة المضافة، بحسب تصنيف المخالفات الوارد في قرارات مجلس إدارة الهيئة. وتبدأ كل مخالفة بتنبيه المخالف ومنحه مهلة لمعالجتها، ثم تتدرج الغرامة إذا تكررت. ومن أمثلة ذلك في الدليل الإرشادي المبسط لتصنيف المخالفات (الإصدار الثاني، مايو 2024م):
| المخالفة | المرة الأولى | المرة الثانية | بعد المرة السادسة |
|---|---|---|---|
| عدم ربط كل أنظمة الفوترة الإلكترونية المستخدمة في الإصدار بأنظمة الهيئة، من تاريخ وجوب الربط، ما لم يكن لدى المنشأة دليل على أن عدم الربط سببه خلل تقني في أنظمة الهيئة | تنبيه | 10,000 ريال | 50,000 ريال |
| عدم مشاركة الفواتير الإلكترونية مع الهيئة بالصيغة المطلوبة وخلال المدد المحددة، دون إبلاغها بعطل يعوق المشاركة، ما لم يكن لدى المنشأة دليل على أن عدم المشاركة سببه خلل تقني في أنظمة الهيئة | تنبيه | 5,000 ريال | 40,000 ريال |
| عدم إصدار الفواتير الإلكترونية أو الإشعارات المرتبطة بها خلال المدد النظامية، دون إبلاغ الهيئة بعطل يعوق الإصدار | تنبيه | 5,000 ريال | 40,000 ريال |
| حذف الفواتير الإلكترونية أو الإشعارات المرتبطة بها، أو تعديلها بعد إصدارها | تنبيه | 5,000 ريال | 40,000 ريال |
| تضمين أي من الوظائف المحظورة في نظام الفوترة الإلكترونية | تنبيه | 5,000 ريال | 40,000 ريال |
| عدم تضمين رمز الاستجابة السريعة في الفاتورة أو الإشعار الإلكتروني | تنبيه | 1,000 ريال | 40,000 ريال |
| عدم حفظ الفواتير والإشعارات الإلكترونية وفق صيغة الحفظ وآليته ومدده | تنبيه | 1,000 ريال | 40,000 ريال |
وتعد المخالفة متكررة إذا لم تمضِ 12 شهرًا على آخر مرة اكتُشفت فيها؛ فإن مضت، عُدّت مخالفة جديدة تبدأ بالتنبيه. وتجد المبالغ في كل مرة ومهل المعالجة في الدليل على موقع الهيئة.
من الدليليضم الدليل سجلًا لحالات تعطل الإصدار والاعتماد والمشاركة، وسجلًا للإشعارات الدائنة والمدينة. حمّل الدليل
ماذا تفعل منشأتك أولًا؟ خطوات الاستعداد للفوترة الإلكترونية
يحدد الدليل المبسط خمس خطوات للاستعداد:
- فهم عناصر الفاتورة الإلكترونية المطلوبة لكل نوع فاتورة.
- زيارة صفحة الفوترة الإلكترونية على موقع الهيئة zatca.gov.sa.
- تركيب نظام الفوترة لدى المنشأة أو تحديثه.
- تجربة إصدار الفواتير الإلكترونية والتأكد منها قبل تاريخ الإلزام.
- التأكد من جاهزية الموظفين للتعامل مع نظام الفوترة الإلكتروني.
خطوات تهيئة حل الفوترة الإلكتروني على منصة «فاتورة»
- الدخول على بوابة المكلف.
- الضغط على أيقونة منصة «فاتورة».
- الضغط على تهيئة حل الفوترة الإلكتروني.
- إصدار كلمة المرور لمرة واحدة.
- إدخال كلمة المرور لمرة واحدة في الحل التقني الخاص بمنشأتك.
- بعد تهيئة الجهاز، يبدأ المكلف بإصدار الفواتير.
ولتفاصيل الربط والتكامل خطوة بخطوة، اقرأ دليلك الشامل للتكامل مع المرحلة الثانية.
كيف تختار برنامج الفاتورة الإلكترونية في السعودية؟
تقول هيئة الزكاة والضريبة والجمارك إن المكلف يمكنه الحصول على خدمات الفوترة الإلكترونية من أي شركة تقدم أنظمة إلكترونية، بشرط أن يلتزم النظام المستخدم بمتطلبات الفوترة، وإن قائمة مقدمي الأنظمة المنشورة على موقعها قائمة استرشادية. لذلك ابحث في أي برنامج فوترة، قبل اختياره، عن إجابات الأسئلة التالية:
- هل يتصل بالإنترنت ويرتبط بالأنظمة الخارجية عبر واجهة برمجة التطبيقات (API)؟
- هل يمنع التلاعب بالفواتير والسجلات، ويكشف أي محاولة تلاعب؟
- هل يشترط تسجيل الدخول وإدارة المستخدمين، ويمنع إنشاء أكثر من تسلسل واحد للفواتير في الوحدة نفسها؟
- هل يمنع تعديل الفواتير الصادرة أو حذفها، وتغيير وقت النظام، وإعادة ضبط عداد الفواتير؟
- هل يصدر الفاتورة بصيغة XML أو PDF/A-3 المتضمنة صيغة XML؟
- هل يمكن تهيئته وربطه بمنصة «فاتورة» واختباره قبل موعد إلزام منشأتك؟
ولا يغني اختيار البرنامج عن تجربة الإصدار وتدريب الفريق قبل تاريخ الإلزام.
دليل الفوترة الإلكترونية للمنشأة
خلاصة هذا المقال من المصادر الرسمية، مع النماذج التي تحتاجها لتطبيقه في منشأتك.
- قائمة جاهزية للمرحلتين
- نموذج توضيحي للفاتورة الضريبية والمبسطة
- متتبع المجموعات وإشعار الهيئة
- خطة مشروع الربط ومصفوفة المسؤوليات
- سجل حالات التعطل والإشعارات
- أسئلة لاختيار مقدم الحل
حمّل الدليلللتوعية وليس استشارة ضريبية أو قانونية.
أهم الأسئلة الشائعة عن الفوترة الإلكترونية
ما هي الفاتورة الإلكترونية؟
معنى الفاتورة الإلكترونية أنها فاتورة ضريبية تصدر وتُحفظ بصيغة إلكترونية منظمة عبر نظام إلكتروني، وتحتوي على متطلبات الفاتورة الضريبية. ولا تعد الفاتورة المكتوبة بخط اليد، ولا الفاتورة الورقية المنسوخة أو الممسوحة ضوئيًا، فاتورة إلكترونية. ولها نوعان: الفاتورة الضريبية، والفاتورة الضريبية المبسطة.
ما هي شروط الفاتورة الالكترونية؟
أن تصدر من حل تقني يتصل بالإنترنت، ويرتبط بالأنظمة الخارجية عبر واجهة برمجة التطبيقات (API)، ولا يقبل التلاعب ويكشف أي محاولة له، ويراعي ضوابط أمن البيانات والأمن السيبراني في المملكة كما تنص المادة الخامسة من لائحة الفوترة الإلكترونية، وأن تتضمن الفاتورة العناصر المطلوبة لنوعها وفق المادة الرابعة منها.
ما طريقة الفاتورة الالكترونية في المرحلة الثانية؟
في الفاتورة الضريبية بين منشأتين يرسل البائع الفاتورة إلى الهيئة عبر الربط لاعتمادها، ثم يشاركها معتمدة مع المشتري ويحفظها. وفي الفاتورة الضريبية المبسطة يسلّمها البائع للمشتري ويحفظها، ثم يشاركها مع الهيئة آليًا خلال مدة لا تزيد على 24 ساعة من إصدارها.
من هم الملزمون بالفاتورة الإلكترونية؟
يخضع للائحة الفوترة الإلكترونية الشخص الخاضع للضريبة المقيم في المملكة، والعميل أو أي طرف ثالث يصدر فاتورة ضريبية نيابة عنه. ويصدرون فواتير إلكترونية عن كل تعامل يتطلب فاتورة ضريبية، إضافة إلى الإشعارات المدينة والدائنة. ولا يلزم ذلك غير المقيمين في المملكة، بحسب المادة الثالثة من اللائحة.
متى بدأ تطبيق الفاتورة الإلكترونية؟
بدأت المرحلة الأولى (الإصدار والحفظ) في 4 ديسمبر 2021م لجميع الخاضعين للائحة، وبدأت المرحلة الثانية (الربط والتكامل) في 1 يناير 2023م بشكل مرحلي على مجموعات من المكلفين، وتُشعر الهيئة كل فئة مستهدفة قبل بداية مرحلتها بستة أشهر على الأقل.
ما هي مراحل الفوترة الإلكترونية؟
مرحلتان: الأولى «الإصدار والحفظ»، وفيها تصدر المنشأة الفواتير وتحفظها إلكترونيًا عبر نظام متوافق بدل الفواتير اليدوية. والثانية «الربط والتكامل»، وفيها يُربط نظام الفوترة بمنصة «فاتورة» لدى الهيئة، وتصدر الفواتير بالصيغة المطلوبة وتُشارك بياناتها مع الهيئة.
أين أجد لائحة الفوترة الإلكترونية PDF؟
تنشر هيئة الزكاة والضريبة والجمارك لائحة الفوترة الإلكترونية PDF في صفحة «اللوائح والقرارات» ضمن قسم الفوترة الإلكترونية على zatca.gov.sa، ومعها قرار الضوابط والمتطلبات والمواصفات الفنية المحدّث في 19 مايو 2023م، بينما يُنشر الدليل المبسط لمتطلبات الفوترة الإلكترونية في صفحة «الأدلة الإرشادية». وتجد روابطها المباشرة في قسم «المصادر» أدناه.
هل يجب أن يكون مزود برنامج الفاتورة الإلكترونية ضمن قائمة الهيئة؟
لا. تقول الهيئة إن المكلف يمكنه الحصول على خدمات الفوترة الإلكترونية من أي شركة تقدم أنظمة إلكترونية، بشرط أن يلتزم النظام المستخدم بمتطلبات الفوترة. والقائمة المنشورة لمقدمي الأنظمة الذين اجتازوا شروط التأهيل قائمة استرشادية لتسهيل الوصول إليهم.
كيف يمكنني الاستعلام عن الفاتورة الإلكترونية؟
يمكن للمشتري مسح رمز الاستجابة السريعة (QR) في الفاتورة عبر تطبيق ضريبة القيمة المضافة VAT، فتظهر بياناتها الأساسية: اسم البائع، ورقم تسجيله في ضريبة القيمة المضافة، ووقت الفاتورة وتاريخها، وإجمالي ضريبة القيمة المضافة، ومجموع الفاتورة شاملًا الضريبة.
كيف أعرف أن منشأتي ملزمة بالربط في المرحلة الثانية؟
تحدد هيئة الزكاة والضريبة والجمارك لكل مجموعة معيارًا من الإيرادات الخاضعة لضريبة القيمة المضافة في أعوام محددة، وتُبلغ المنشآت المستهدفة مباشرة قبل موعد الربط بستة أشهر على الأقل. وشملت المجموعة الخامسة والعشرون المنشآت التي تجاوزت إيراداتها الخاضعة للضريبة 187,500 ريال في أيٍّ من الأعوام 2022م أو 2023م أو 2024م أو 2025م.
ما غرامة مخالفة الفوترة الإلكترونية؟
تبدأ كل مخالفة بتنبيه، ثم تتدرج الغرامة عند تكرارها بحسب نوعها. فبحسب دليل الهيئة لتصنيف المخالفات، يُغرَّم حذف الفاتورة الإلكترونية أو تعديلها بعد إصدارها 5,000 ريال في المرة الثانية وحتى 40,000 ريال بعد المرة السادسة، ويُغرَّم عدم ربط أنظمة الفوترة بأنظمة الهيئة 10,000 ريال في المرة الثانية وحتى 50,000 ريال بعد المرة السادسة.
المصادر
- لائحة الفوترة الإلكترونية (PDF)، هيئة الزكاة والضريبة والجمارك
- الضوابط والمتطلبات والمواصفات الفنية والقواعد الإجرائية لتنفيذ أحكام لائحة الفوترة الإلكترونية، 19 مايو 2023م (PDF)
- الدليل المبسط لمتطلبات الفوترة الإلكترونية (PDF)
- ما هي الفاتورة الإلكترونية؟
- مراحل تطبيق الفوترة الإلكترونية
- اللوائح والقرارات الخاصة بالفوترة الإلكترونية
- الفوترة الإلكترونية: مزودو حلول الفوترة الإلكترونية
- معيار المجموعة الثانية والعشرين للربط والتكامل، هيئة الزكاة والضريبة والجمارك
- معيار المجموعة الثالثة والعشرين للربط والتكامل
- Criteria set for taxpayers in Wave 24 of E-invoicing (معيار المجموعة الرابعة والعشرين)
- معيار المجموعة الخامسة والعشرين للربط والتكامل، 24 يوليو 2026م
- الدليل الإرشادي المبسط لتصنيف المخالفات العامة لضريبة القيمة المضافة، الإصدار الثاني، مايو 2024م (PDF)
هذا المقال ملخص توعوي اطّلعنا فيه على المصادر الرسمية في 15 نوفمبر 2026م، وليس استشارة قانونية أو ضريبية. راجع النصوص الرسمية على موقع هيئة الزكاة والضريبة والجمارك قبل أي قرار.
كيف ستساعدك حلول دفاتر في الفوترة الإلكترونية؟
ستساعدك حلول دفاتر على تنظيم دورة الفاتورة في منشأتك، من الإصدار والاعتماد إلى الحفظ والمتابعة:
- حلول دفاتر مدرجة في القائمة الاسترشادية لمزودي حلول الفوترة الإلكترونية لدى هيئة الزكاة والضريبة والجمارك للمرحلة الثانية.
- تسهيل متابعة حالة الفواتير في الربط مع هيئة الزكاة والضريبة والجمارك، والتعامل مع الأحجام الكبيرة من الفواتير، عند الطلب.
ويبقى على منشأتك التأكد من تهيئة الحل وربطه بمنصة «فاتورة» وتجربته قبل تاريخ إلزامها، فاختيار النظام وحده لا يغني عن ذلك.