آخر تحديث: 10 نوفمبر 2026. قد تتغير أحكام حوكمة الشركات المدرجة، إذ نشرت هيئة السوق المالية في 29 أكتوبر 2026 مشروعًا لتعزيز حوكمتها يستمر استطلاع الآراء فيه حتى 28 نوفمبر 2026.
المراجعة الداخلية هي الجهة التي تتحقق من أن ما كُتب في السياسات يُنفَّذ فعلًا. وقد صارت إلزامية للشركات المدرجة في السوق الرئيسية بالمواد 73 و74 و75 من لائحة حوكمة الشركات اعتبارًا من 1 يناير 2024. يشرح هذا المقال ما تتطلبه المواد، وكيف تبني الشركة وحدتها أو تسندها، وما تتضمنه الخطة والتقارير. وهو جزء من حوكمة الشركات في السعودية: إطار عملي من سبعة محاور.
الخلاصة السريعة
- وحدة أو إدارة للمراجعة الداخلية فيها مراجع داخلي واحد على الأقل، توصي بتعيينه لجنة المراجعة ويكون مسؤولًا أمامها (المادة 73).
- خطة شاملة تعتمدها لجنة المراجعة وتحدَّث سنويًا (المادة 74).
- تقرير مكتوب كل ربع سنة إلى المجلس ولجنة المراجعة، وتقرير عام عن أعمال السنة (المادة 75).
- تجيز المادة 71 الاستعانة بجهة خارجية، دون إخلال بمسؤولية الشركة.
- إلزامية في السوق الرئيسية، واسترشادية في نمو.
الرقابة الداخلية والمراجعة الداخلية
يعتمد مجلس الإدارة نظام رقابة داخلية يقيّم السياسات والإجراءات المتعلقة بإدارة المخاطر والالتزام بالأنظمة، ويضمن اتباع معايير مسؤولية واضحة في جميع المستويات التنفيذية (المادة 70). وتتولى وحدة المراجعة الداخلية تقييم هذا النظام والتحقق من التزام الشركة وعامليها بالأنظمة واللوائح والتعليمات والسياسات (المادة 72). فالرقابة الداخلية تُبنى في الإدارة، والمراجعة الداخلية تختبرها.
تكوين الوحدة
- مراجع داخلي واحد على الأقل توصي بتعيينه لجنة المراجعة، ويكون مسؤولًا أمامها.
- عاملون أكفاء ومستقلون ومدربون، لا يكلفون بأعمال تتعارض مع أهداف المراجعة أو تخل باستقلاليتها.
- ترتبط الوحدة بلجنة المراجعة وتتبعها، وترفع إليها تقاريرها.
- تحدَّد مكافأة مدير الوحدة بتوصية من لجنة المراجعة وفق سياسات الشركة.
- تتاح للوحدة المعلومات والمستندات والوثائق دون قيد.
الخطة السنوية
تعمل الوحدة وفق خطة شاملة تعتمدها لجنة المراجعة وتحدَّث سنويًا. وتُراجع الأنشطة والعمليات الرئيسية، بما فيها الأنشطة المتعلقة بإدارة المخاطر وإدارة الالتزام، سنويًا على الأقل (المادة 74).
التقارير
- تقرير ربعي: تقرير مكتوب كل ربع سنة إلى المجلس ولجنة المراجعة يتضمن تقييمًا لنظام الرقابة الداخلية في الشركة، وما انتهت إليه الوحدة من نتائج وتوصيات، والإجراءات التي اتخذتها كل إدارة بشأن معالجة نتائج المراجعة السابقة وأي ملحوظات بشأنها، لا سيما عدم المعالجة في الوقت المناسب وأسبابه.
- تقرير سنوي عام: عن عمليات المراجعة التي أجريت خلال السنة المالية ومقارنتها بالخطة المعتمدة، مع بيان أسباب أي إخلال أو انحراف عن الخطة، خلال الربع التالي لنهاية السنة المالية (المادة 75).
داخلية أم مُسنَدة إلى جهة خارجية؟
تجيز المادة 71(ب) للشركة الاستعانة بجهات خارجية لممارسة مهام وحدات تقييم إدارة المخاطر والمراجعة الداخلية، ولا يخل ذلك بمسؤولية الشركة عن تلك المهام. وتبقى متطلبات المواد 73 إلى 75 قائمة: الاستقلال، والتبعية للجنة المراجعة، والتقارير في مواعيدها.
كيف تبدأ في شركة غير مدرجة؟
هذه خطوات عملية من إعدادنا:
- حدّد من سيتولى المراجعة، موظفًا كان أو جهة خارجية، وارتبط بالإدارة العليا أو لجنة المراجعة لا بالمدير المالي.
- اختر ثلاث دورات للبدء: المشتريات والدفع، والمبيعات والتحصيل، والعقود.
- اكتب خطة سنوية بسيطة بمواعيدها.
- ارفع أول تقرير في موعده، ولو كان قصيرًا.
- تابع معالجة الملحوظات بتاريخ ومسؤول.
جدول سنوي مقترح للمراجعة الداخلية
اقتراح عملي من إعدادنا. الإلزام النظامي هو التقارير الربعية والسنوية والخطة السنوية، أما بقية الجدول فتنظيم مقترح.
| الربع | أعمال مقترحة |
|---|---|
| الأول | التقرير الربعي والتقرير السنوي عن السنة المنتهية، واعتماد الخطة إن لم تُعتمد، ومراجعة المشتريات والدفع |
| الثاني | التقرير الربعي، ومراجعة المبيعات والتحصيل |
| الثالث | التقرير الربعي، ومراجعة المخزون أو الأصول، ومتابعة ملحوظات سابقة |
| الرابع | التقرير الربعي، ومراجعة العقود والصلاحيات، وإعداد خطة العام التالي |
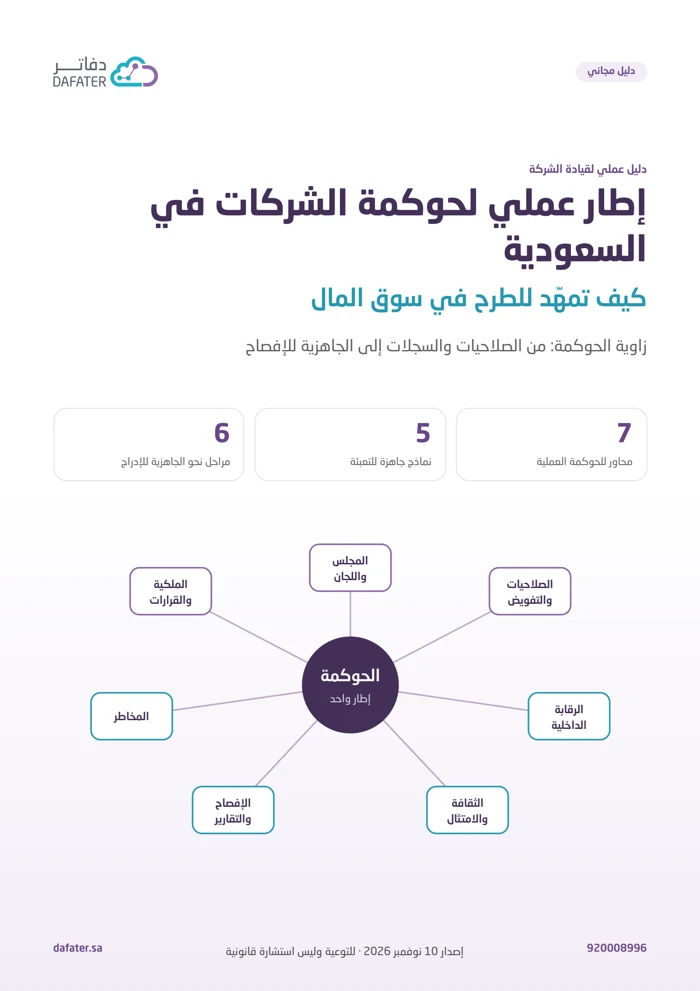
من الدليليضم دليلنا المجاني هيكل ميثاق للمراجعة الداخلية، ومقارنة بين الوحدة الداخلية والإسناد الخارجي. حمّل الدليل
هيكل التقرير الربعي
- نطاق المراجعة في الربع وما أُنجز من الخطة.
- تقييم نظام الرقابة الداخلية في الدورات المراجَعة.
- النتائج والتوصيات.
- الإجراءات التي اتخذتها كل إدارة بشأن ملحوظات سابقة، وأسباب أي تأخير في معالجتها.
- الرأي النهائي لوحدة المراجعة.
أمثلة لاختبارات في الدورات
| الدورة | اختبار ممكن |
|---|---|
| المشتريات والدفع | عينة من الدفعات: هل هناك أمر شراء وإذن استلام وفاتورة معتمدة، وهل اعتمد الدفعة صاحب الصلاحية؟ |
| المبيعات والتحصيل | عينة من الذمم المتأخرة: هل جرت المتابعة وفق السياسة؟ |
| العقود | عينة من العقود: هل وقّعها من يملك الصلاحية، وهل حُفظت مع مرفقاتها؟ |
| الاستثناءات | عينة من المعاملات التي خرجت عن المسار المعتاد: هل لها مبرر واعتماد مكتوب؟ |
علامات تحذير على ضعف الاستقلال
- يتبع المراجع الداخلي المدير المالي بدل لجنة المراجعة.
- يُكلَّف المراجع بأعمال تنفيذية في الدورات التي يراجعها.
- تُحجب عنه مستندات أو معلومات.
- تُعدَّل نتائجه قبل أن تصل إلى اللجنة.
وتنص المادة 73 على أن يتمتع العاملون بالكفاءة والاستقلال والتدريب، وألا يكلفوا بأعمال تتعارض مع أهداف المراجعة أو تخل باستقلاليتها، وأن يتاح لهم الاطلاع على المعلومات والمستندات دون قيد.
دليل الحوكمة العملي
كل ما في هذا المقال، مع النماذج التي تحتاجها لتطبيقه في شركتك.
- هيكل ميثاق المجلس
- لائحة لجنة المراجعة
- مصفوفة صلاحيات بمثال محلول
- سجل المخاطر والضوابط
- هياكل السياسات الأساسية
- خريطة طريق نحو الإدراج
حمّل الدليل مجانًاللتوعية وليس استشارة قانونية.
أسئلة شائعة
هل المراجعة الداخلية إلزامية؟
نعم للشركات المدرجة في السوق الرئيسية: المواد 73 و74 و75 إلزامية اعتبارًا من 1 يناير 2024. وهي استرشادية للمدرجة في نمو. وللشركات غير المدرجة ممارسة جيدة.
من يعيّن المراجع الداخلي؟
يعيّنه مجلس الإدارة بتوصية من لجنة المراجعة، ويكون مسؤولًا أمام اللجنة (المادتان 24 و73).
كم تقريرًا تُعدّ وحدة المراجعة الداخلية؟
تقرير مكتوب كل ربع سنة على الأقل إلى المجلس ولجنة المراجعة، وتقرير عام عن أعمال السنة المالية خلال الربع التالي لنهايتها (المادة 75).
هل يجوز إسناد المراجعة الداخلية إلى جهة خارجية؟
تجيز المادة 71(ب) ذلك دون إخلال بمسؤولية الشركة، مع بقاء متطلبات المواد 73 إلى 75.
ما الفرق بين المراجعة الداخلية ومراجعة الحسابات؟
المراجعة الداخلية وحدة تتبع الشركة ولجنة المراجعة وتقيّم الرقابة الداخلية والالتزام. أما مراجع الحسابات فجهة مستقلة تراجع القوائم المالية وتوصي بتعيينه لجنة المراجعة بعد التحقق من استقلاله (المادة 52).
ما الذي تتضمنه خطة المراجعة الداخلية؟
خطة شاملة تغطي الأنشطة والعمليات الرئيسية، بما فيها الأنشطة المتعلقة بإدارة المخاطر وإدارة الالتزام، وتعتمدها لجنة المراجعة وتحدَّث سنويًا (المادة 74).
هل يجوز أن يتبع المراجع الداخلي المدير المالي؟
تنص المادة 73 على أن ترتبط وحدة المراجعة الداخلية بلجنة المراجعة وتكون مسؤولة أمامها، وأن لا يكلف العاملون بأعمال تتعارض مع استقلاليتهم.
ما الذي يتضمنه التقرير الربعي للمراجعة الداخلية؟
تقييم لنظام الرقابة الداخلية، وما انتهت إليه الوحدة من نتائج وتوصيات، والإجراءات التي اتخذتها كل إدارة بشأن ملحوظات سابقة وأي تأخير في معالجتها وأسبابه (المادة 75).
المصادر
هذا المقال للتوعية وليس استشارة قانونية. راجع النصوص الرسمية والمستشار القانوني قبل اتخاذ أي قرار. آخر مراجعة للحقائق النظامية: 10 نوفمبر 2026.
كيف ستساعدك حلول دفاتر؟
المراجعة الداخلية تحتاج إلى مستندات وسجلات مرتبطة ببعضها، فهي مادتها الأولى. ستساعدك حلول دفاتر على ضبط الدورة المستندية في شركتك، بحيث تكون الصلاحيات والاعتمادات والسجلات جزءًا من العمل اليومي وليست ملفًا يُجهَّز عند الحاجة.
قد يعجبك أيضًا
مقالات أخرى من سلسلة الحوكمة والامتثال.
 الحوكمة والامتثالحوكمة الشركات في السعودية: إطار عملي من سبعة محاورما الأحكام التي تنطبق على شركتك؟اقرأ المقال ←
 الحوكمة والامتثاللجنة المراجعة: من تضم؟ وماذا تراجع؟ وكم مرة تجتمع؟كيف تتشكل لجنة المراجعة، ومتى تجتمع؟اقرأ المقال ←
 الحوكمة والامتثالإدارة المخاطر في الشركات: أربع خطوات وسجل مخاطر عمليدورة من أربع خطوات وسجل مخاطر بمثال.اقرأ المقال ←